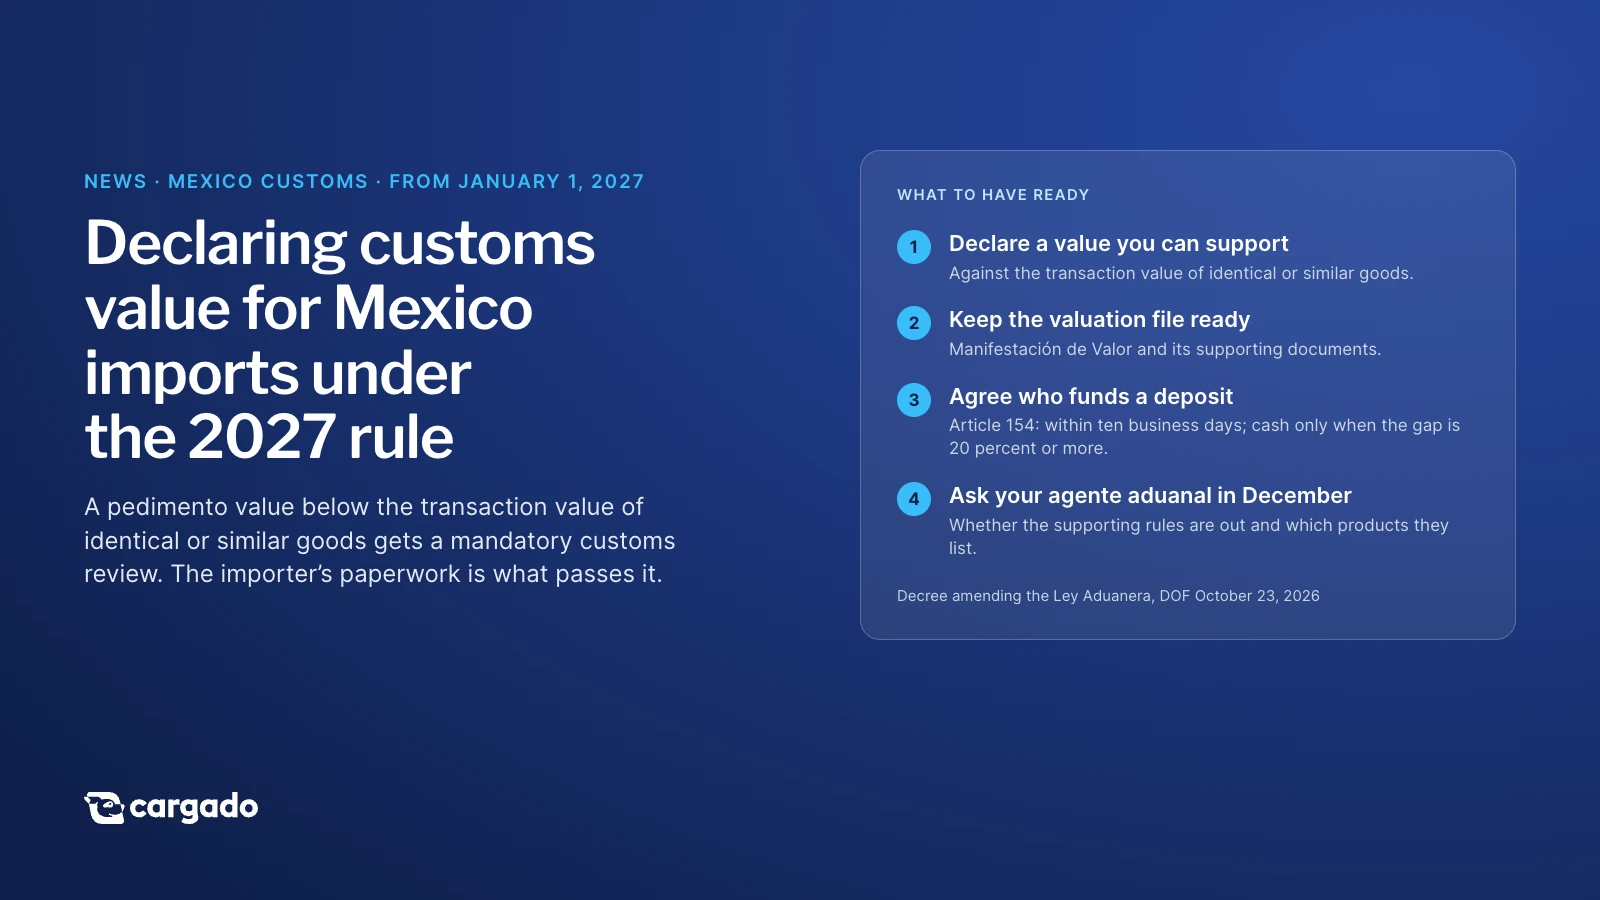
A partir del 1 de enero de 2027, un importador a México debe declarar un valor en aduana que pueda sustentar frente al valor de transacción de mercancías idénticas o similares, y tener listo el expediente de valoración para demostrarlo, porque la aduana mexicana debe abrir una revisión siempre que el valor en un pedimento quede por debajo de esa referencia. La regla viene de un decreto que reforma la Ley Aduanera, publicado en la edición vespertina del Diario Oficial de la Federación el 23 de octubre de 2026.
Para embarcadores y empresas de logística de EE. UU., el punto práctico es que, desde enero, el valor de la factura comercial de los embarques hacia el sur tiene una revisión definida en la aduana mexicana, y lo que la supera es la documentación del importador.
¿Qué deben declarar y documentar los importadores?
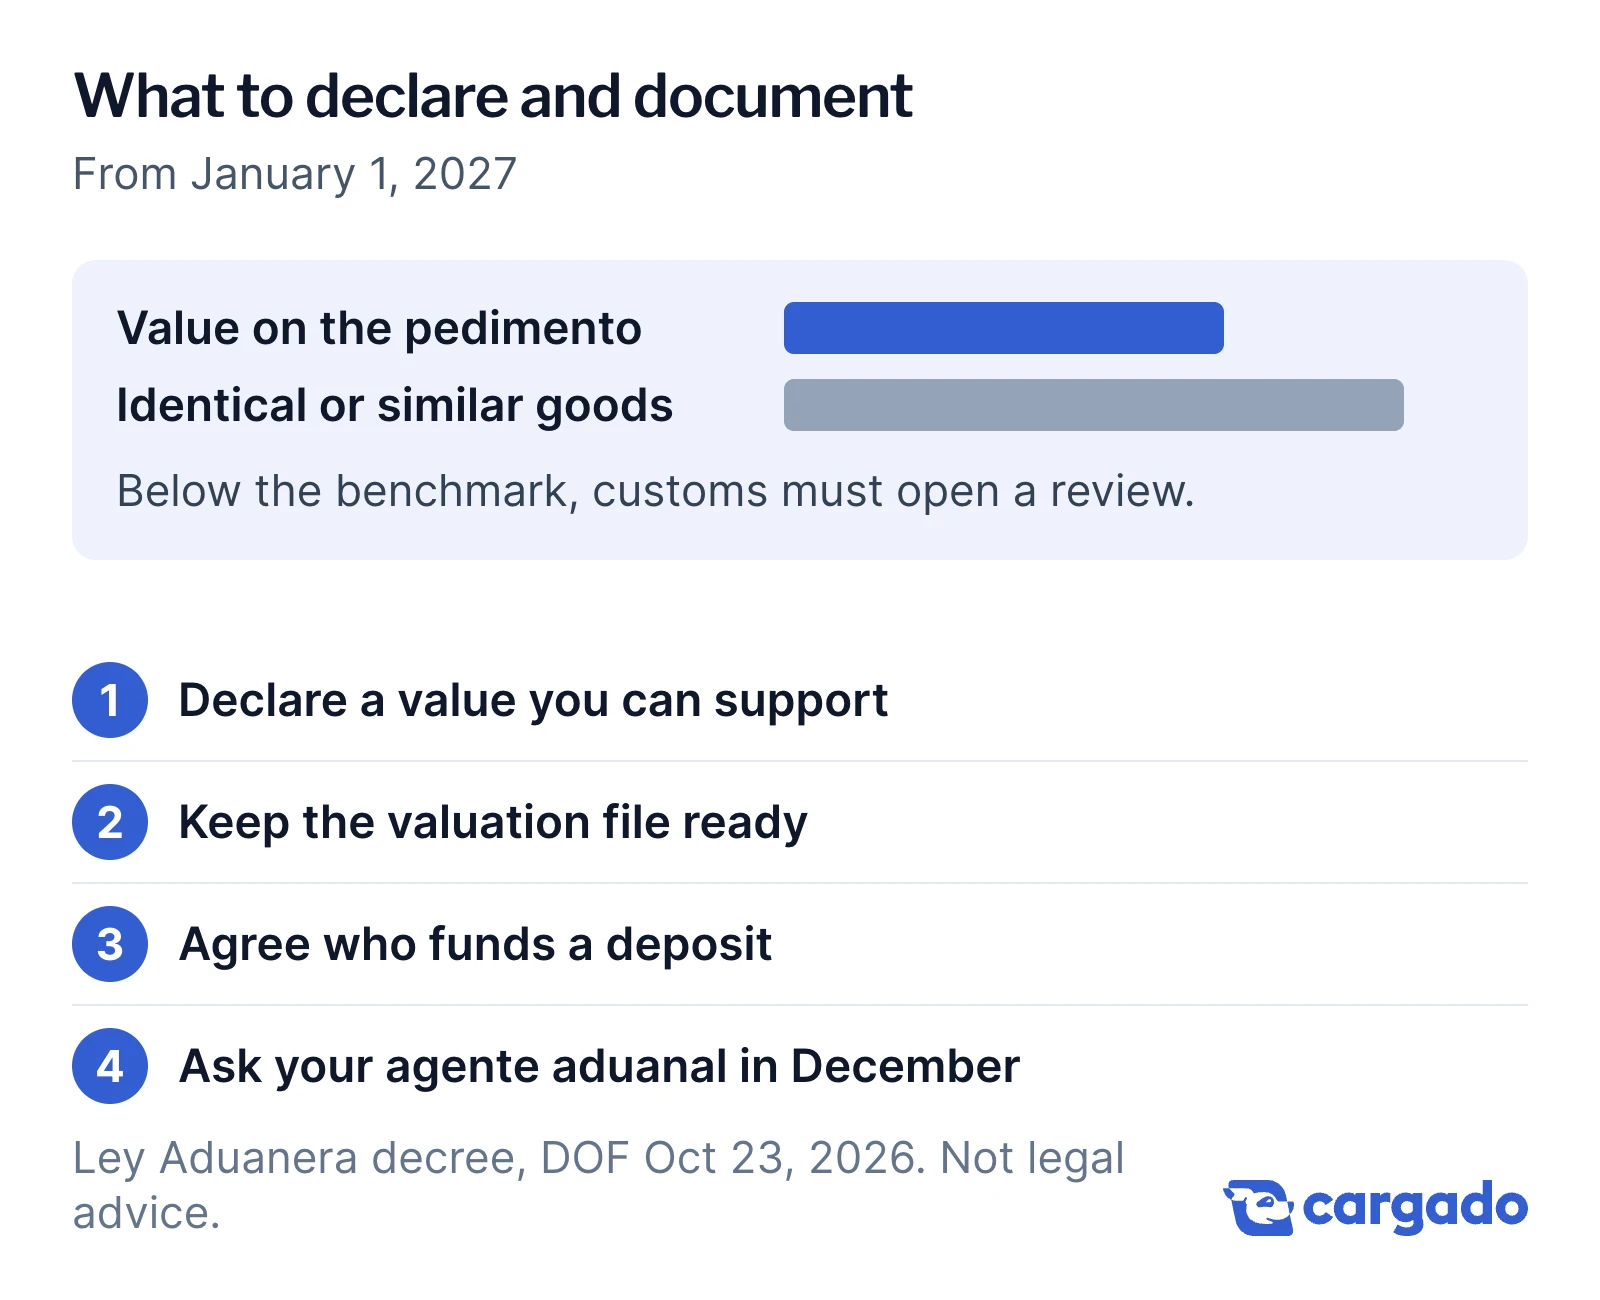
- Declara un valor que puedas sustentar. Si el precio de la factura comercial de un embarque hacia el sur está por debajo del precio de venta de mercancías idénticas o similares, el importador debe poder explicar por qué conforme a las reglas de valoración.
- Ten listo el expediente de valoración. La Manifestación de Valor y sus documentos soporte son lo que usa el importador para demostrar el valor en el procedimiento administrativo en materia aduanera (PAMA). Si muestran que el valor sigue las reglas de valoración, el artículo 153 obliga a resolver el caso de inmediato y sin sanciones.
- Acuerda quién fondea un depósito. Conforme al artículo 154, el importador puede sustituir una medida precautoria por un depósito dentro de diez días hábiles, y el depósito en efectivo es la única opción cuando la diferencia es del 20 por ciento o más. Decide con anticipación quién lo paga y con qué rapidez.
- Pregúntale a tu agente aduanal en diciembre si ya salieron las reglas complementarias y qué productos incluyen.
¿Qué cambia el decreto?
El decreto reforma los artículos 151, 153, 154 y 177 y adiciona texto a los artículos 144 y 185 de la Ley Aduanera. Las partes que importan para los embarques:
- Revisión obligatoria (art. 144, fracción XII). Cuando el valor declarado sea inferior al valor de transacción de mercancías idénticas o similares conforme a los artículos 72 y 73, las autoridades aduaneras "iniciarán de oficio" sus facultades de comprobación.
- Artículo 151, fracción VII. La misma condición, "cuando el valor declarado en el pedimento sea inferior al valor de transacción de mercancías idénticas o similares", aparece como causal de embargo precautorio de las mercancías, para los productos que las autoridades aduaneras señalen mediante reglas. El texto anterior exigía una diferencia del 50 por ciento o más y exentaba a los importadores que habían otorgado una garantía conforme al artículo 86-A; las dos condiciones desaparecen.
- Presunción de infracción (art. 177, fracción XII). Para mercancías bajo un régimen que permite determinar contribuciones sin pagarlas, como las importaciones temporales y los depósitos fiscales, declarar un valor "inferior en un 20% o más" al de mercancías idénticas o similares se presume infracción cuando se detecta en una auditoría, si se habrían pagado de menos las contribuciones de haberse importado las mercancías en definitiva. El umbral anterior era del 50 por ciento.
- Hidrocarburos (art. 185, fracciones I a III). Para hidrocarburos y petrolíferos, las multas por las infracciones de documentos y de transmisión de esas fracciones van del 50 al 100 por ciento del valor comercial de las mercancías.
¿Cómo funciona el procedimiento de depósito del artículo 154?
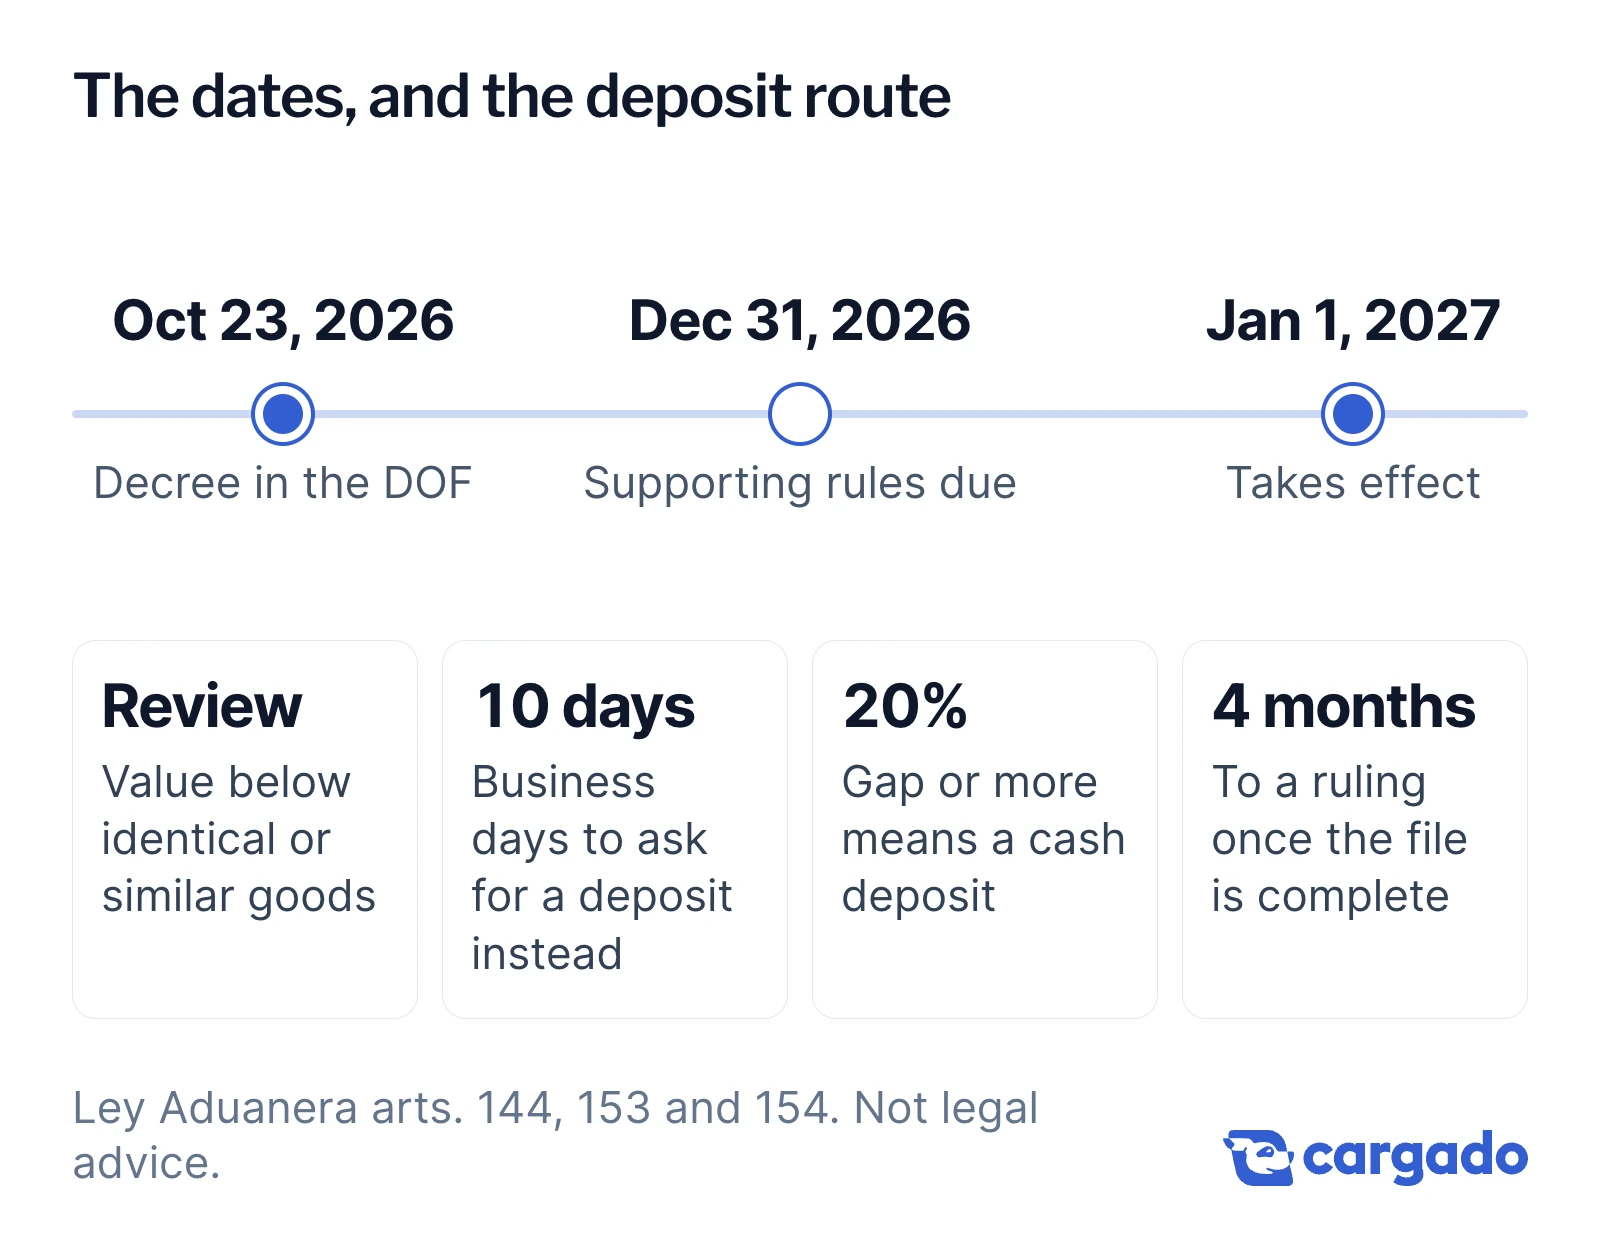
El artículo 154 establece un procedimiento de sustitución para las mercancías que no están sujetas a precios estimados fijados por la Secretaría de Hacienda. Dentro de los diez días hábiles siguientes a la notificación del inicio del procedimiento administrativo (PAMA), el importador puede solicitar que se sustituya la medida precautoria por un depósito:
| El valor declarado está por debajo del de mercancías idénticas o similares en | Depósito aceptado |
|---|---|
| Menos del 20 por ciento | Depósito en efectivo, o en una cuenta aduanera de garantía, por las contribuciones y cuotas compensatorias de la diferencia |
| 20 por ciento o más | Solo depósito en efectivo, por el mismo monto |
Conforme al artículo 153, si el importador demuestra en el PAMA que el valor se determinó correctamente según las reglas de valoración, la autoridad debe resolver el caso de inmediato y sin sanciones, liberar las mercancías y devolver la garantía o el depósito. Si no, debe emitir una resolución definitiva dentro de los cuatro meses siguientes a que el expediente esté integrado. Si no cumple ese plazo, quedan sin efecto las actuaciones que dieron inicio al procedimiento.
¿Qué falta antes de enero?
El artículo segundo transitorio del decreto dice que la regla del artículo 151 aplica a las mercancías y procedimientos que establezcan las reglas que emitan las autoridades aduaneras, y que para las demás mercancías esas autoridades podrán fijar mediante reglas el porcentaje de diferencia que aplique. Esas reglas deben publicarse en el DOF a más tardar el 31 de diciembre de 2026. Hasta que aparezcan, no está claro qué productos cubre el artículo 151 ni qué diferencia aplicará al resto.
¿Publicas embarques de México? Las empresas de logística pueden publicar embarques y obtener tarifas de México, los transportistas pueden encontrar embarques y los embarcadores pueden ver tarifas de rutas de México en cargado.com.
Preguntas frecuentes
¿Cuándo entra en vigor la regla de valoración aduanera?
El 1 de enero de 2027. El decreto se publicó en el Diario Oficial de la Federación el 23 de octubre de 2026 (edición vespertina) y su artículo primero transitorio fija la fecha de inicio.
¿Hay una diferencia porcentual mínima para que aplique la regla?
No. El artículo 144, fracción XII, y el artículo 151, fracción VII, no establecen ningún porcentaje; cualquier valor declarado inferior al valor de transacción de mercancías idénticas o similares califica. El artículo segundo transitorio permite que las autoridades aduaneras fijen por regla un porcentaje para las mercancías que no estén en su lista, con reglas que deben publicarse en el DOF a más tardar el 31 de diciembre de 2026.
¿Qué pasa si la aduana cuestiona el valor declarado?
Se abre una revisión conforme al artículo 144, fracción XII. Para las mercancías de la lista de las autoridades aduaneras también puede aplicar el artículo 151, fracción VII, y el artículo 154 permite que el importador solicite, dentro de los diez días hábiles siguientes a la notificación del PAMA, sustituir esa medida por un depósito: en efectivo o en una cuenta aduanera de garantía si la diferencia es menor al 20 por ciento, y solo en efectivo si es del 20 por ciento o más. El depósito queda en lugar de las mercancías mientras corre el PAMA.
¿Cuánto tiempo tiene la aduana para resolver?
Cuatro meses a partir del día siguiente a que el expediente esté integrado, conforme al artículo 153. Si la autoridad no cumple ese plazo, quedan sin efecto las actuaciones que dieron inicio al procedimiento. Si el importador demuestra que el valor era correcto, el caso se resuelve de inmediato y sin sanciones.
¿Una garantía conforme al artículo 86-A todavía exime al importador del artículo 151, fracción VII?
No. El artículo 151, fracción VII anterior eximía a los importadores que habían otorgado esa garantía, y el decreto eliminó la excepción.
Fuentes
- Diario Oficial de la Federación, 23 de octubre de 2026 (edición vespertina): Decreto por el que se reforman y adicionan diversas disposiciones de la Ley Aduanera (SIDOF nota 5802077)
- Texto completo del decreto (SIDOF docFuente)
- ANAM: Reforman y adicionan diversas disposiciones de la Ley Aduanera
- Ley Aduanera, texto vigente antes del decreto (Cámara de Diputados, última reforma DOF 19-11-2025): arts. 151 VII anterior (50 por ciento o más, excepción del art. 86-A) y 177 XII anterior (50 por ciento o más)
- TLC Asociados: Claves del nuevo esquema fiscal aduanero, sustitución de embargos y presunción de infracciones