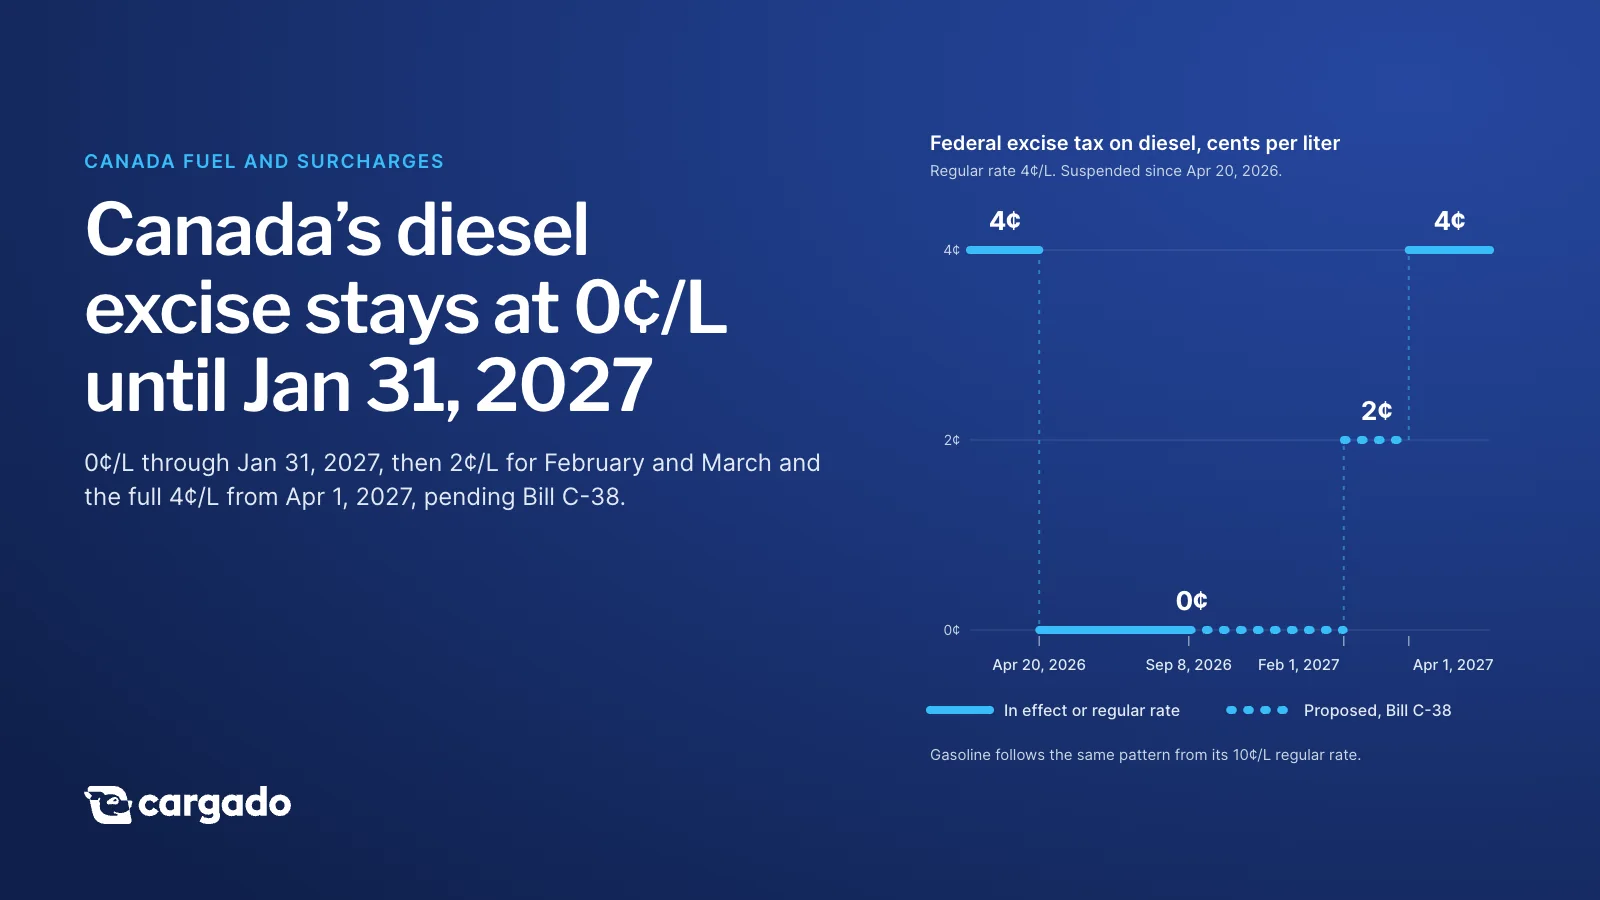
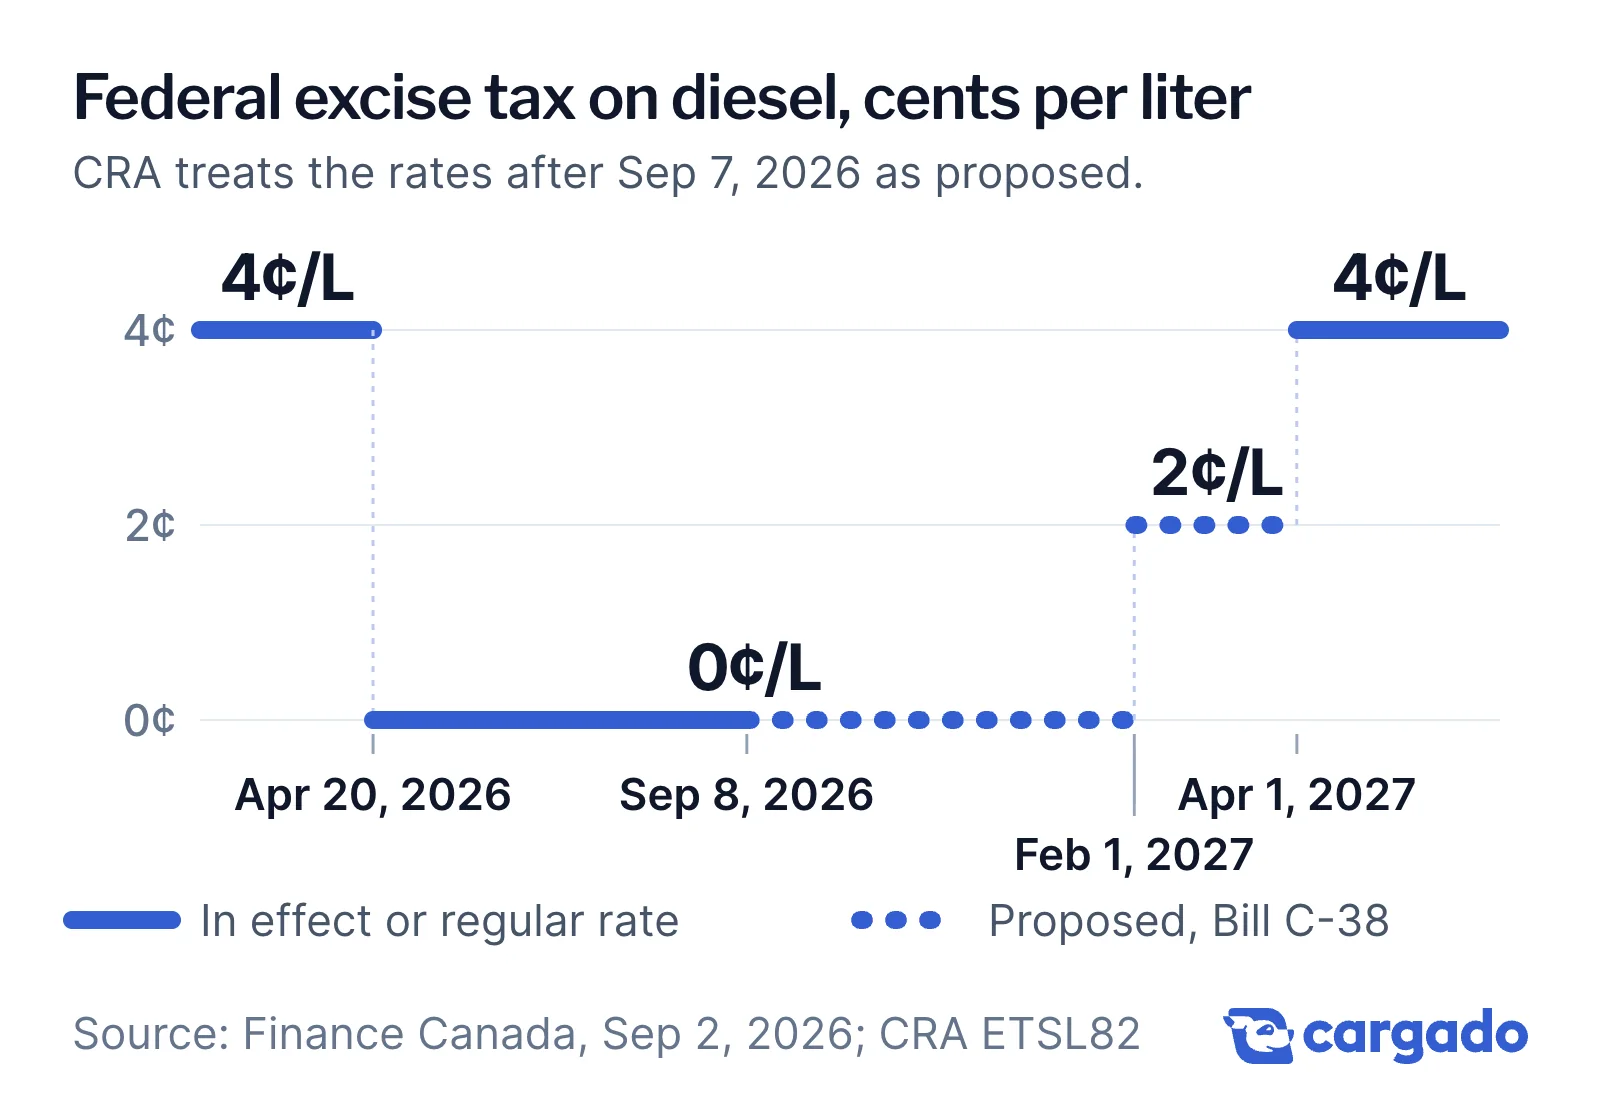
El impuesto especial federal de Canadá al diésel, que normalmente es de 4 centavos por litro, se mantiene en 0 centavos por litro hasta el 31 de enero de 2027. Está previsto que regrese a 2 centavos por litro del 1 de febrero al 31 de marzo de 2027, y a los 4 centavos completos desde el 1 de abril de 2027. El Departamento de Finanzas de Canadá (Finance Canada) anunció la extensión el 2 de septiembre de 2026. La Agencia de Ingresos de Canadá (CRA) describe las cuotas posteriores al 7 de septiembre de 2026 como propuestas, porque el proyecto de ley que las establece, el C-38, sigue en el Senado al 27 de octubre de 2026.
Para embarcadores y transportistas en rutas de Canadá, el impuesto federal es una línea del precio en la bomba al que se indexan las tablas de recargo por combustible. Las fechas importan porque dos escalones caen en el primer trimestre de 2027 (1T 2027).
¿Cuáles son las cuotas y las fechas?
| Periodo | Impuesto especial federal al diésel | Estatus (aviso ETSL82 de la CRA) |
|---|---|---|
| Antes del 20 de abril de 2026 | 4¢/L (cuota regular) | Cuota regular |
| Del 20 de abril al 7 de septiembre de 2026 | 0¢/L | Vigente |
| Del 8 de septiembre de 2026 al 31 de enero de 2027 | 0¢/L | Propuesta (proyecto de ley C-38) |
| Del 1 de febrero al 31 de marzo de 2027 | 2¢/L | Propuesta (proyecto de ley C-38) |
| Desde el 1 de abril de 2027 | 4¢/L | Regresa la cuota regular |
La gasolina sigue el mismo patrón a partir de su cuota regular de 10¢/L: 0¢/L hasta el 31 de enero de 2027, 5¢/L en febrero y marzo, y 10¢/L desde el 1 de abril de 2027. El combustible de aviación distinto de la gasolina de aviación sigue al diésel.
¿La extensión ya es ley?
No al 27 de octubre de 2026. El proyecto de ley C-38, la Canadian Fuel Affordability Act, modifica la Excise Tax Act para extender el alivio. LEGISinfo, el sistema del Parlamento, muestra que completó la segunda lectura en el Senado el 27 de octubre de 2026; faltan la tercera lectura y la sanción real (Royal Assent). El aviso ETSL82 de la CRA etiqueta como propuestas las cuotas posteriores al 7 de septiembre de 2026 y advierte que ningún comentario del aviso debe tomarse como una declaración de la CRA de que las modificaciones propuestas se promulgarán en su forma actual. Los importadores de combustible aplican el alivio en la Commercial Accounting Declaration de CARM con el código de exención del impuesto especial F00, según el Customs Notice 26-11 de la CBSA (actualizado el 3 de septiembre de 2026).
¿Qué significa para los recargos por combustible en embarques de Canadá?
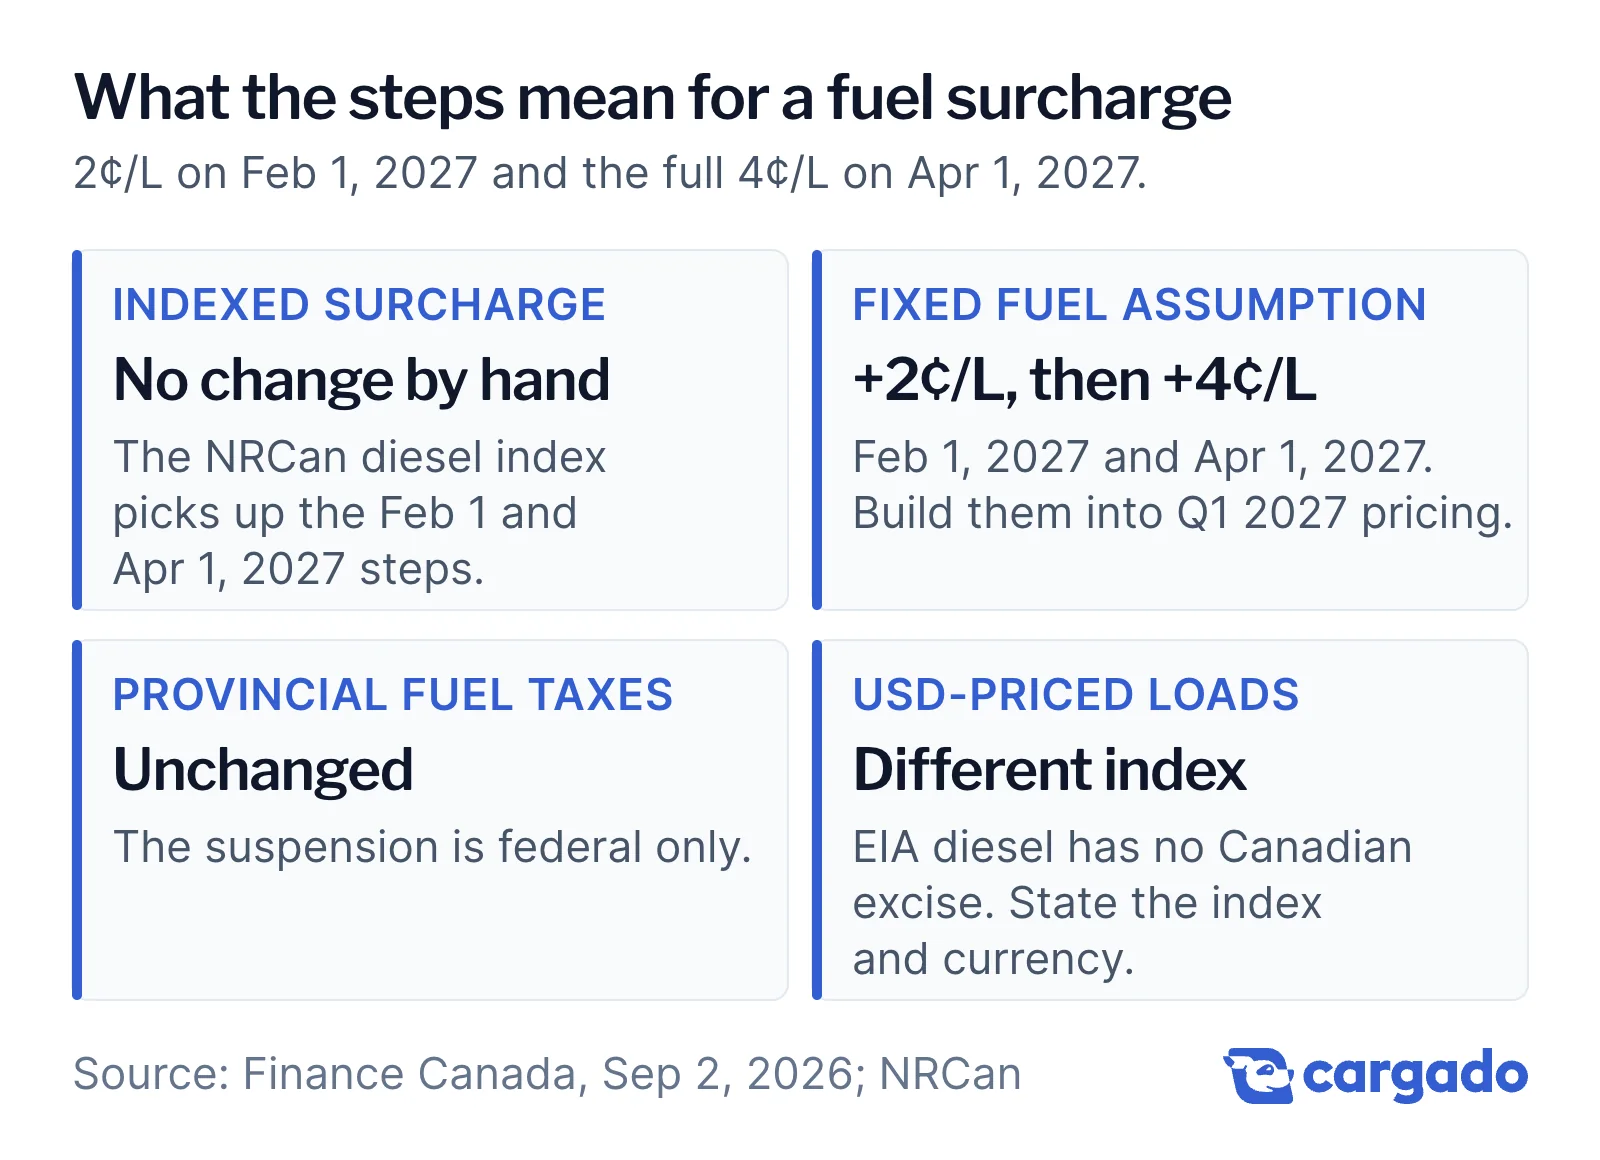
- Los recargos indexados al diésel al menudeo en Canadá ya reflejan la cuota de 0¢. Natural Resources Canada publica cada semana los precios del diésel al menudeo en 45 ciudades y un promedio nacional, un índice común para las tablas de recargo por combustible en Canadá. Los aumentos del impuesto del 1 de febrero y del 1 de abril de 2027 aparecerán en esa serie conforme lleguen al precio en la bomba, y el recargo se moverá con ella. En una tabla indexada no hay nada que ajustar a mano.
- Los supuestos de combustible fijos o por contrato necesitan revisar las fechas. Si un contrato fijó un supuesto de diésel plano dentro de una tarifa todo incluido durante la suspensión, los escalones de febrero y abril suben el costo del transportista 2¢/L y luego 4¢/L antes de cualquier movimiento del mercado. Incluye las fechas en tus precios del 1T 2027.
- Los impuestos provinciales al combustible siguen aplicando. La suspensión es solo federal. Nada en la medida de Finance Canada cambia un impuesto provincial al combustible.
- Los embarques transfronterizos cotizados en dólares estadounidenses usan otro índice. Un embarque de EE. UU. a Canadá o de Canadá a EE. UU. cotizado desde el lado estadounidense suele usar el precio semanal del diésel de la Energy Information Administration (EIA) de EE. UU., que no incluye el impuesto especial canadiense. Define en la carta de instrucciones qué índice y qué moneda aplican. La misma pregunta surge en las rutas de México; consulta la página de recargo por combustible en México.
Qué vigilar
- La sanción real (Royal Assent) del proyecto de ley C-38. Hasta entonces, la CRA trata la cuota de 0¢ posterior al 7 de septiembre de 2026 como propuesta.
- Si el gobierno vuelve a extender el alivio antes del 31 de enero de 2027. La suspensión de abril de 2026 ya se extendió una vez.
- La serie semanal de NRCan en las dos primeras semanas de febrero y de abril de 2027, cuando deberían aparecer los escalones.
¿Mueves embarques en Canadá? Consulta los embarques entre EE. UU. y Canadá. Las empresas de logística publican embarques y obtienen tarifas, los transportistas encuentran embarques y los embarcadores pueden ver dónde están las tarifas de Canadá en cargado.com.
Preguntas frecuentes
¿Está suspendido el impuesto especial federal de Canadá al diésel?
Sí, está en 0¢/L desde el 20 de abril de 2026. Finance Canada anunció el 2 de septiembre de 2026 que la suspensión sigue hasta el 31 de enero de 2027; luego aplica 2¢/L del 1 de febrero al 31 de marzo de 2027, y la cuota completa de 4¢/L desde el 1 de abril de 2027. La CRA trata las cuotas posteriores al 7 de septiembre de 2026 como propuestas hasta que se promulgue el proyecto de ley C-38.
¿La suspensión cubre los impuestos provinciales al combustible?
No. Solo aplica al impuesto especial federal. Los impuestos provinciales al combustible siguen vigentes.
¿Qué declaran los importadores de combustible en CARM?
El código de exención del impuesto especial F00 en la Commercial Accounting Declaration, según el Customs Notice 26-11 de la CBSA.
¿Qué índice de diésel debe usar un recargo por combustible en Canadá?
Un índice común son los precios semanales del diésel al menudeo de Natural Resources Canada (45 ciudades más un promedio nacional). Los embarques cotizados en dólares estadounidenses suelen usar el precio semanal del diésel de la EIA de EE. UU. Indica el índice y la moneda en la carta de instrucciones.
¿Cuándo vuelve el impuesto?
A media cuota (2¢/L) desde el 1 de febrero de 2027 y a cuota completa (4¢/L) desde el 1 de abril de 2027, si el proyecto de ley C-38 se aprueba como está redactado.
Fuentes
- Departamento de Finanzas de Canadá, 2 de septiembre de 2026: el Gobierno de Canadá extiende el alivio del impuesto especial federal a la gasolina, el diésel y los combustibles de aviación
- Agencia de Ingresos de Canadá, aviso ETSL82: reducciones temporales propuestas de la cuota del impuesto especial a ciertos tipos de combustible
- Parlamento de Canadá, LEGISinfo: proyecto de ley C-38, Canadian Fuel Affordability Act
- CBSA, Customs Notice 26-11: suspensión temporal del impuesto especial federal al combustible
- Natural Resources Canada: precios del diésel