La historia
Forma parte de nuestra guía sobre embarques de productos frescos entre México y EE. UU.
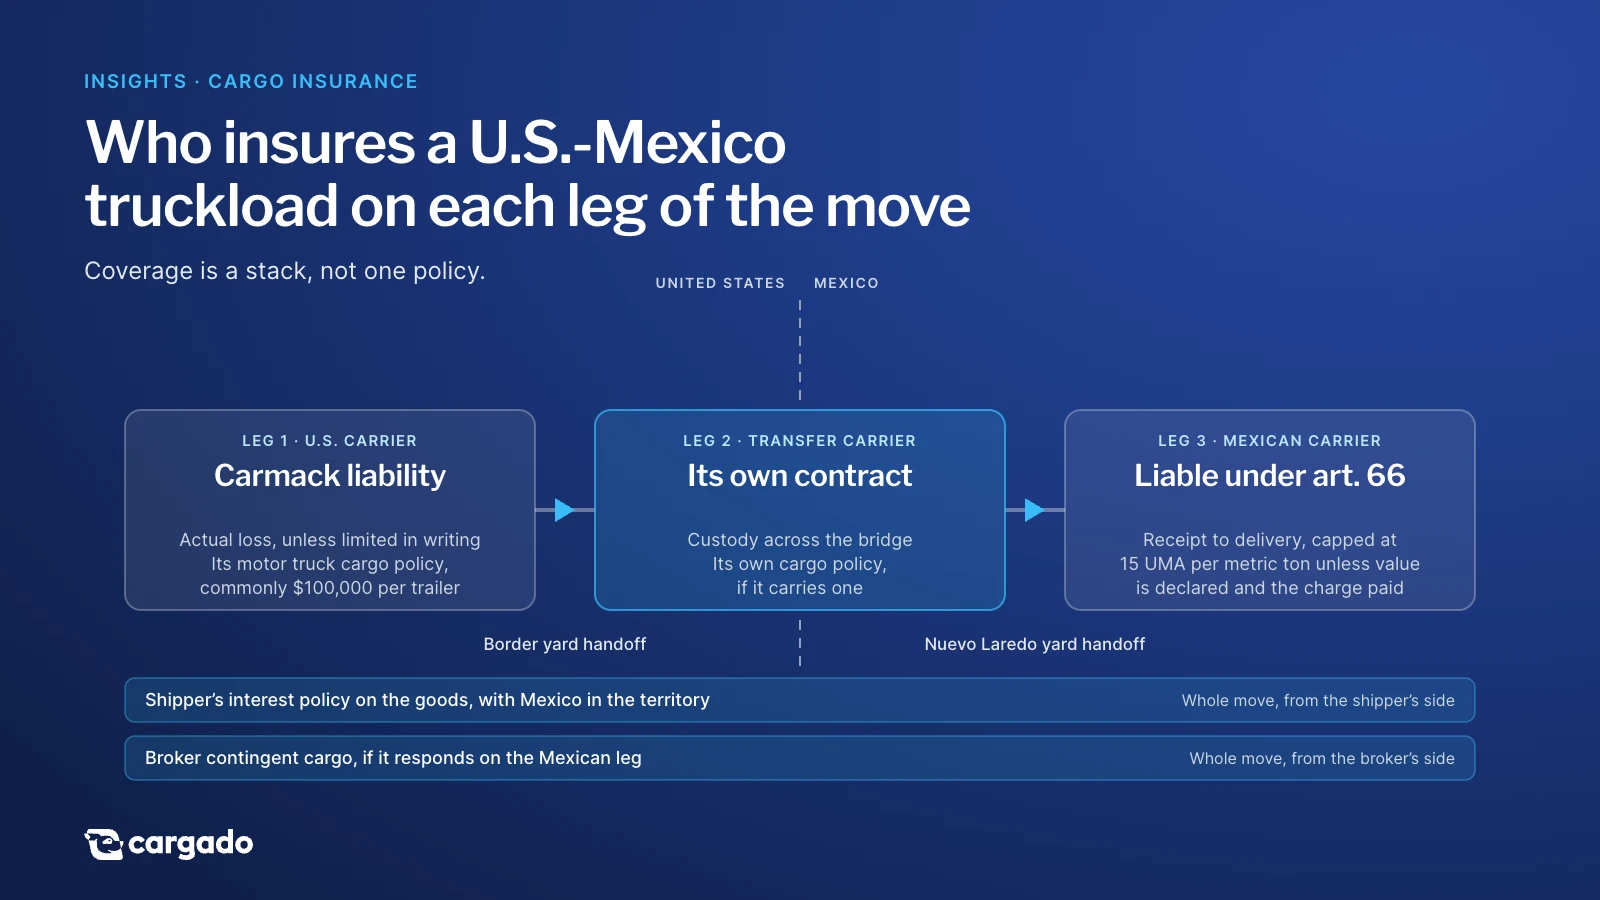
Una empresa de logística que cotiza un programa de productos frescos del centro de México escucha lo mismo de un transportista tras otro: aseguramos el camión, no la mercancía. Por lo general es cierto. La ley federal de autotransporte de México obliga a los transportistas a asegurar los daños que causan a terceros y a sus bienes, no la mercancía, y limita lo que deben pagar por un embarque perdido a una cantidad fijada según el peso. Así que en un refrigerado con berries del centro de México hacia el sur de Texas, California, el noreste o Florida, la póliza de alguien más tiene que proteger el embarque.
En resumen
- La póliza obligatoria de un transportista mexicano es de responsabilidad civil: paga a terceros después de un accidente. La cobertura de carga es opcional y la mayoría de los transportistas tiene poca o ninguna.
- Sin valor declarado, la responsabilidad del transportista por el embarque tiene un tope de quince días de la unidad de cuenta legal por tonelada métrica: 1,759.65 pesos por tonelada con la UMA de 2026 de 117.31 pesos. En un remolque de 20 toneladas son unos 35,000 pesos, aproximadamente $1,900 al tipo de cambio del 27 de octubre de 2026.
- Para los productos frescos la situación es peor de lo que sugiere el tope: el mismo artículo de la ley excluye los bienes que se deterioran por su propia naturaleza, así que una llegada con la mercancía caliente puede alegarse como un caso sin ninguna culpa del transportista.
- La póliza de carga de un transportista de EE. UU. por lo general termina en la frontera. Pide la cláusula de territorio, no el certificado.
- El embarque queda cubierto por la póliza de transporte del dueño de la mercancía, por una póliza de interés del embarcador (shipper's interest) emitida para México o por una cobertura de carga que compra la empresa de logística. Una póliza de carga contingente actúa después de la del transportista y puede no cubrir México.
- La falla del equipo refrigerado es un endoso aparte con sus propias condiciones. El preenfriamiento, las temperaturas de pulpa y la temperatura programada (set point) anotada en el conocimiento de embarque son lo que sustenta la reclamación.
Qué suele cubrir el seguro de un transportista mexicano
El artículo 68 de la Ley de Caminos, Puentes y Autotransporte Federal obliga a los transportistas de carga a garantizar los daños que su vehículo o su carga causen a terceros, a las vías y a otros bienes en un accidente, y el artículo 63 Bis exige que todo vehículo que circule por caminos federales cuente con un seguro que cubra los daños que cause a terceros y a sus bienes. Esa es la póliza a la que se refiere un transportista cuando dice que el camión está asegurado, y es lo que recibes cuando pides un certificado. Cubre la mercancía solo si la póliza también incluye una sección de carga, que se contrata por separado.
En EE. UU., los transportistas tienen seguro de carga porque las empresas de logística y los embarcadores lo exigen en sus contratos; el requisito federal de registrarlo para la mayoría de los transportistas de bienes por contrato terminó en 2011. La diferencia más grande es la responsabilidad de fondo: un transportista interestatal de EE. UU. responde por la pérdida real, a menos que el embarcador acepte por escrito un valor menor; la responsabilidad de un transportista mexicano tiene un tope legal, a menos que se declare el valor.
Cuánto vale el tope en un refrigerado de productos frescos
El artículo 66 hace responsable al transportista por pérdidas y daños desde la recolección hasta la entrega, y luego limita esa responsabilidad. Cuando el embarcador no declara el valor, la responsabilidad tiene un tope de quince días de la unidad de cuenta legal por tonelada métrica. El texto de la ley todavía dice salario mínimo; la reforma constitucional de desindexación de 2016 (DOF, 27 de enero de 2016) hace que esa referencia se lea como la UMA (Unidad de Medida y Actualización), de 117.31 pesos diarios en 2026, y la SICT (la Secretaría de Infraestructura, Comunicaciones y Transportes de México) establece el tope en 15 UMA en sus condiciones estándar de la Carta Porte. Eso deja el tope en 1,759.65 pesos por tonelada métrica: 35,193 pesos en un remolque de 20 toneladas y unos 31,900 pesos en 40,000 libras. Con el tipo de cambio FIX del Banco de México de 18.65 pesos del 27 de octubre de 2026, son unos $94 por tonelada, unos $1,900 por el remolque y unos $1,700 por 40,000 libras. Frente a un remolque de arándanos o aguacates, es una cantidad insignificante comparada con el valor de la factura.
Declarar el valor cambia las cuentas. Conforme al artículo 67 y a la cláusula novena de la Carta Porte, el embarcador declara el valor y paga un cargo adicional igual a la prima que contrata el transportista, y entonces el transportista responde por el precio total, incluidos el caso fortuito y la fuerza mayor. El campo de valor del complemento Carta Porte es opcional y por sí solo no traslada la responsabilidad; lo que la traslada es el acuerdo y el cargo, y ese cargo es un costo real sobre una tarifa ajustada de productos frescos.
Por qué los productos frescos son el caso difícil
Las excepciones del artículo 66 son el punto donde fracasa la mayoría de las reclamaciones de productos frescos. El transportista no es responsable por vicios propios de la mercancía ni por empaque inadecuado, ni cuando la carga, por su propia naturaleza, sufre un deterioro total o parcial. Si unas berries llegan blandas después de un refrigerado que no enfrió bien o de una larga cola en el puente, puede alegarse un deterioro natural, y entonces la empresa de logística negocia desde cero y no desde el tope. Las condiciones de la Carta Porte agregan un plazo. En el tramo mexicano, anota cualquier faltante o daño en la carta porte cuando el transportista entrega y luego presenta la reclamación por escrito dentro de las 24 horas siguientes. Cuando la carta porte del transportista mexicano termina en la frontera, esa entrega ocurre en el patio de intercambio, así que revisa ahí el sello, la temperatura del remolque y el embarque. Las 24 horas son un paso de aviso, distinto del plazo para demandar. En un traslado con dos contratos, una llegada con la mercancía caliente que se detecta por primera vez en el andén de EE. UU. ya está fuera de plazo para el tramo mexicano; con un solo conocimiento de embarque directo, la reclamación se presenta al transportista contratado conforme a las condiciones de la carta de instrucciones. La secuencia completa está en reclamaciones por daños en embarques de México.
Dos documentos deciden si se puede recuperar algo: la especificación de temperatura por escrito, incluido el preenfriamiento, y la descarga de datos del equipo refrigerado con las temperaturas de pulpa tomadas al cargar (qué recabar en la empacadora). Cuando un alimento necesita control de temperatura por razones de inocuidad, la regla de transporte sanitario de la FSMA (21 CFR 1.908) asigna la especificación de temperatura por escrito, incluido el preenfriamiento, a la parte que organiza el transporte, que puede ser una empresa de logística. La mayoría de los productos frescos enteros se enfrían por calidad, no por inocuidad, así que la regla puede no aplicar a todos los embarques; de todos modos, los receptores piden los mismos registros. Sin ellos, ninguna aseguradora puede distinguir una falla del equipo de un embarque que salió en mal estado.
¿La póliza de carga del transportista de EE. UU. cubre el tramo en México?
Por lo general, no. La mayoría de las pólizas de carga para autotransporte define un territorio de cobertura y, en la práctica, México queda excluido o se agrega mediante un endoso con condiciones: remolques sellados, GPS en cada unidad, ninguna parada sin vigilancia y uso de carreteras de cuota donde existan. Un certificado no muestra nada de eso. Pide la cláusula de territorio y cualquier endoso para México, porque una condición que el transportista no puede cumplir equivale a no tener cobertura.
La falla del equipo de refrigeración merece la misma pregunta, por su nombre. Las pólizas de carga estándar suelen excluir la descomposición causada por una falla de la unidad de refrigeración, salvo que se agregue un endoso de falla de refrigerado, que tiene sus propias condiciones: límites de antigüedad de la unidad, registros de mantenimiento, la temperatura programada (set point) en el conocimiento de embarque y verificaciones de preenfriamiento y de temperatura de pulpa en la recolección. Quedarse sin combustible y los errores del operador normalmente están excluidos.
Cómo cubren realmente el embarque las empresas de logística y los embarcadores
La mercancía de un embarque de productos frescos de México la asegura una de tres partes, y el trabajo de la empresa de logística es confirmar cuál antes del despacho.
- La póliza de transporte propia del dueño de la mercancía. Muchos embarcadores tienen una póliza marítima o de transporte que acompaña a su mercancía, y algunos le han agregado México. Pregunta si este programa está asegurado de su lado, en qué territorio y si cubre la manipulación y el almacenamiento en un patio fronterizo.
- Una póliza de interés del embarcador (shipper's interest) emitida para México. Cobertura primaria (first-dollar) sobre la mercancía, contratada por embarque, por programa o anual, que le paga al dueño de la mercancía y después le reclama al transportista. Es la respuesta habitual cuando la póliza del embarcador termina en la frontera. Inclúyela en la tarifa del programa.
- La póliza de carga contingente o primaria de la empresa de logística. La cobertura contingente responde solo cuando falla la póliza del transportista, y muchas pólizas limitan México o exigen una cobertura de carga que el transportista mexicano no tiene. Pregúntale a tu agente de seguros específicamente por el tramo en México.
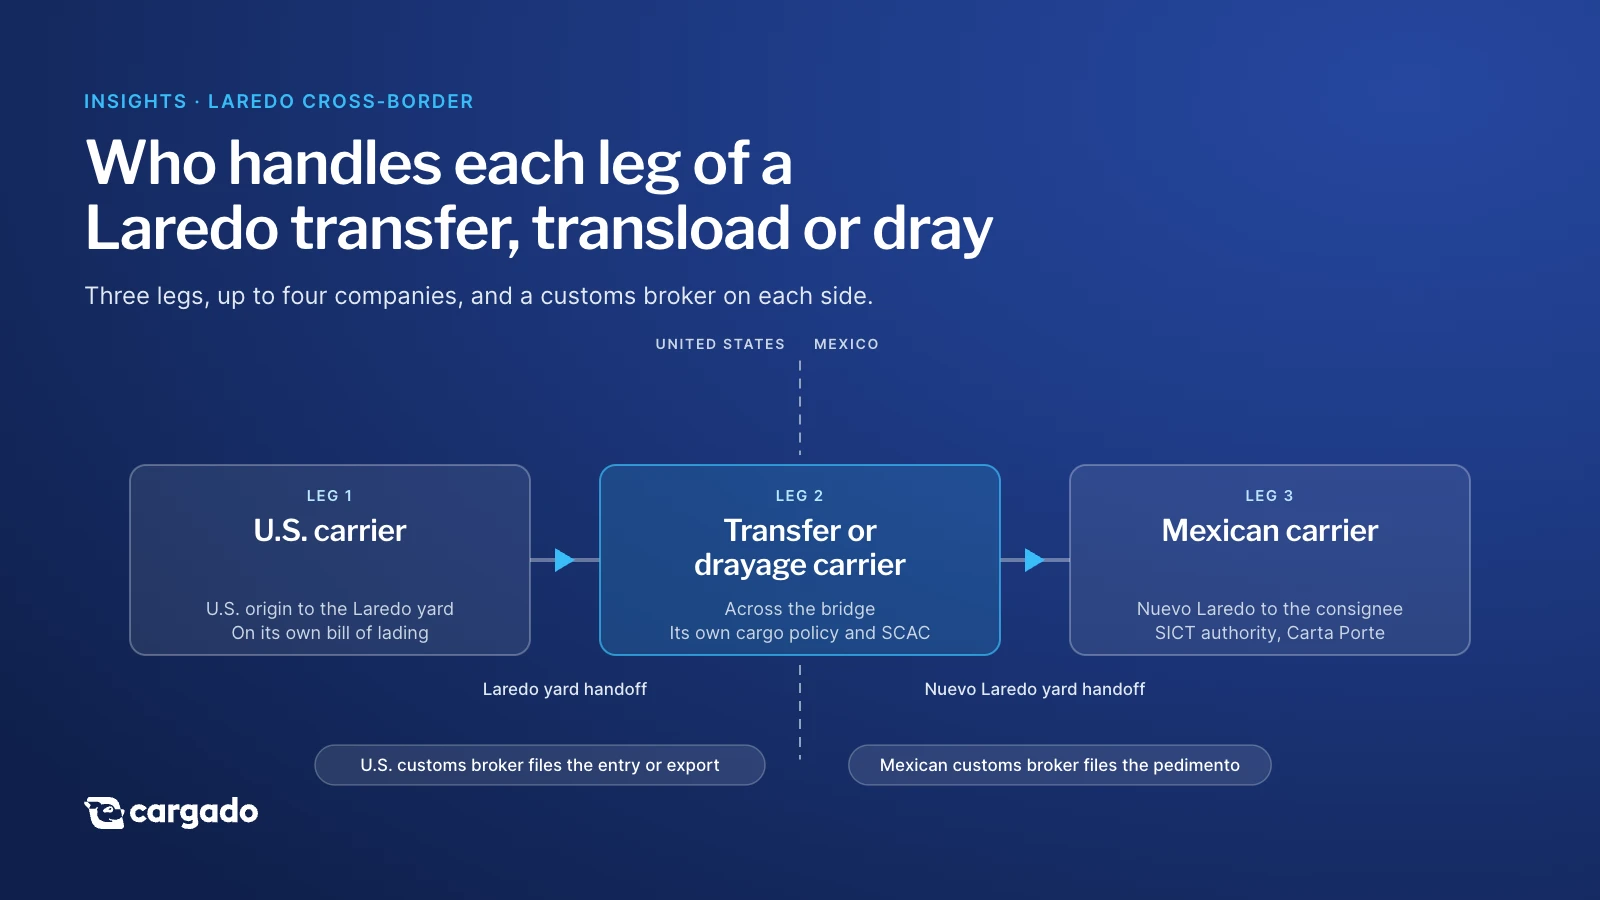
Sea cual sea la que aplique, consigue un certificado que indique el territorio, la mercancía (a veces los productos frescos tienen restricciones) y la manipulación en cualquier patio de transfer. En un embarque con dos contratos, ya sea con remolque directo o transbordo, el patio y el puente son donde termina la cobertura del tramo mexicano y todavía no empieza la del tramo en EE. UU., así que define quién cubre la espera; un solo transportista responsable con un conocimiento de embarque directo cierra ese hueco solo si su póliza de carga incluye México. Calcula un día hábil para el cruce, y dos si hay cita de inspección del Departamento de Agricultura de EE. UU. (USDA), un transbordo o una llegada fuera de horario; en qué se va ese tiempo lo explicamos en cuánto tiempo pasan los productos frescos de México en la frontera.

Quien tenga la póliza debe enterarse rápido de un siniestro. Con una póliza mexicana, el artículo 66 de la Ley sobre el Contrato de Seguro le da al asegurado un máximo de cinco días para avisar a la aseguradora, por escrito salvo que la póliza diga otra cosa, y el artículo 67 permite a la aseguradora reducir el pago a lo que habría debido si el aviso hubiera sido oportuno. Una póliza emitida en EE. UU. fija su plazo en su propia cláusula de aviso. Acuerden desde el inicio quién avisa a qué aseguradora, y consulta reclamaciones por daños en embarques de México para el resto del expediente de la reclamación.
Por qué las pólizas de carga en México incluyen condiciones de seguridad
El robo de tractocamiones y remolques asegurados en México va a la baja. La asociación de aseguradoras AMIS contabilizó 7,676 vehículos pesados asegurados robados de octubre de 2025 a septiembre de 2026, 17.7% menos que en los 12 meses anteriores, y registró recuperaciones equivalentes al 61% de los vehículos pesados robados en ese periodo. Aun así, las aseguradoras ponen precio al riesgo, y por eso las pólizas de carga en México incluyen las condiciones de seguridad mencionadas arriba. Haz que el plan de operación del transportista cumpla con ellas antes de la recolección, y aplica la lista de verificación para evaluar transportistas mexicanos para que una empresa fantasma nunca se quede con el embarque.
Qué preguntarle a un transportista antes de ofrecerle el embarque
- ¿Tu póliza cubre la carga o solo la responsabilidad civil? Envía el resumen de la póliza, no solo el certificado.
- Si cubre la carga, ¿cuál es el límite, en qué moneda y cuál es el deducible?
- ¿Qué territorio cubre? ¿El puente y el lado de EE. UU., o solo hasta el patio?
- ¿Cubre la falla del equipo de refrigeración, y qué exige el endoso al operador y a la unidad?
- ¿Qué condiciones aplican contra robo: GPS, autopistas de cuota, paradas autorizadas, custodia a partir de cierto valor?
- ¿Aceptas un valor declarado en este programa y cuánto cobras por ello?
- ¿Quién tiene la custodia en el patio de transfer y quién cubre el remolque mientras espera?
Pide las respuestas por escrito, luego hazle al embarcador las tres primeras preguntas sobre su propia póliza, y pon las condiciones de reclamación en la carta de instrucciones; en reclamaciones por daños en embarques de México se detalla qué debe incluir. Lo que hay que evitar es enterarse de quién debía asegurar el embarque después de que llegó caliente.
Cargado es el marketplace moderno para embarques de México y Canadá, donde los transportistas se revisan antes de poder ofertar; no asegura, no transporta ni actúa como empresa de logística. El seguro de carga mínimo que fijas en una publicación de Cargado es un requisito para el transportista en ese embarque. Como muchos transportistas mexicanos tienen poca cobertura de carga, un mínimo fijado por costumbre puede dejar un embarque sin ofertas, así que fíjalo en lo que realmente exigen tu cliente y tu propia póliza, y de todos modos pide la póliza antes del despacho. La conversación sobre la cobertura de cada embarque te corresponde a ti.
Fuentes
- Ley de Caminos, Puentes y Autotransporte Federal, artículos 63 Bis, 66, 67 y 68 (Cámara de Diputados, última reforma DOF 14 de noviembre de 2025)
- Ley sobre el Contrato de Seguro, artículos 66 y 67 (Cámara de Diputados, última reforma DOF 4 de abril de 2013)
- Acuerdo por el que se actualiza la Carta de Porte en Autotransporte Federal, Anexo Único, cláusulas 9, 10 y 12 (DOF, 16 de diciembre de 2021)
- INEGI, Unidad de Medida y Actualización, valores 2026 (DOF, 9 de enero de 2026)
- Decreto en materia de desindexación del salario mínimo, artículo tercero transitorio (DOF, 27 de enero de 2016)
- 21 CFR 1.908, transporte sanitario de alimentos para consumo humano y animal conforme a FSMA
- Banco de México, tipo de cambio FIX, 27 de octubre de 2026
- SAT, Estándar del Complemento Carta Porte 3.1, atributo ValorMercancia
- FMCSA, Cargo Insurance for Property Loss or Damage, regla final, 75 FR 35318 (22 de junio de 2010, en vigor desde el 21 de marzo de 2011)
- 49 U.S.C. 14706, responsabilidad de los transportistas conforme a recibos y conocimientos de embarque
- AMIS, Robo de vehículos asegurados, octubre de 2025 a septiembre de 2026 (robo y recuperación de equipo pesado)
Actualizado el 28 de octubre de 2026. Información general; no constituye asesoría legal ni de seguros. Confirma la cobertura de un embarque específico con tu agente de seguros y tu asesor legal.