La historia
Qué está en vigor para las mercancías que se mueven entre México y EE. UU., qué está pendiente y qué viene en el calendario; cada punto con su fecha y su fuente en el Federal Register, el DOF y la Oficina del Representante Comercial de EE. UU. (USTR).
Al 11 de octubre de 2026, una mercancía de México que entra libre de arancel conforme al USMCA (T-MEC) no paga el arancel de 10% de la Section 301, vigente desde el 24 de julio de 2026. Los aranceles de la Section 232 se aplican por producto; en acero, aluminio, cobre y madera, el USMCA no da ningún alivio. El USMCA sigue en vigor con revisiones anuales. México aumentó sus propios aranceles a las importaciones de países sin tratado comercial.
A octubre de 2026
Este recuadro es el resumen fechado. Cada línea se leyó en su fuente primaria el 10 o el 11 de octubre de 2026; las tablas más abajo llevan sus propias fechas.
Medidas de EE. UU. sobre mercancías de México
- Section 301, 10%. Se cobra sobre productos de México desde el 24 de julio de 2026, además del arancel normal, después de que la USTR incluyó a México entre seis economías que no aplican de forma efectiva la prohibición de importar productos hechos con trabajo forzoso. No se cobra a mercancías que entran libres de arancel conforme al USMCA, a mercancías de la Section 232 incluidas en la nota 52(f) del HTSUS ni a productos de la nota 52(b). No hay proceso de exclusión.
- El caso judicial. El 10% está impugnado ante el Tribunal de Comercio Internacional de EE. UU. (CIT), que escuchó alegatos el 30 de septiembre de 2026 y no había resuelto al 11 de octubre de 2026. Los escritos complementarios vencen el 16 de octubre de 2026. Se sigue cobrando.
- Section 232 sobre metales. El acero, el aluminio y la mayoría de los artículos de cobre, así como algunos derivados, pagan 50% sobre el valor en aduana total en las entradas desde el 6 de abril de 2026. Otros derivados listados pagan 25%, y fuera de los capítulos 72, 73, 74 y 76 solo cuando el metal representa al menos 15% del peso del artículo. Sin reducción por USMCA.
- Section 232 sobre vehículos y autopartes. Las autopartes listadas pagan 25% desde el 3 de mayo de 2025, y las partes de camiones medianos y pesados, 25% desde el 1 de noviembre de 2025. Las autopartes que califican para el USMCA están exentas hasta que el Departamento de Comercio de EE. UU. (Commerce) publique un proceso para gravar solo su contenido no estadounidense; al 11 de octubre de 2026 no se había publicado ninguno. Los autobuses pagan 10%.
- Section 232 sobre madera y equipo. Madera blanda aserrada, 10%; gabinetes de cocina, muebles de baño (vanities) y productos de madera tapizados, 25%; todo desde el 14 de octubre de 2025 y sin alivio por USMCA. Para maquinaria industrial fija y equipo de energía, el arancel normal más la Section 232 suma en general 15% hasta el 31 de diciembre de 2027. El equipo móvil, como los montacargas, paga 25%, o 25% sobre el contenido no estadounidense con un piso de 15% si califica para el USMCA.
- Fin de la IEEPA. La Suprema Corte de EE. UU. resolvió el 20 de febrero de 2026 que la IEEPA no autoriza aranceles, y una orden ejecutiva de ese mismo día puso fin a esos aranceles. Las solicitudes de reembolso se tramitan con la herramienta CAPE de la Oficina de Aduanas y Protección Fronteriza de EE. UU. (CBP). El Tribunal de Comercio Internacional informó cerca de 126 mil millones de dólares en aranceles más intereses reembolsados por todos los aranceles de la IEEPA al 2 de octubre de 2026; está pendiente la apelación del gobierno sobre la reliquidación de todas las entradas.
- Section 122, vencida. Un recargo de 10% se aplicó del 24 de febrero de 2026 al 24 de julio de 2026, excepto a mercancías libres de arancel por el USMCA y a mercancías de la Section 232. El Tribunal de Comercio Internacional lo declaró inválido para tres demandantes el 7 de mayo de 2026; el Tribunal de Apelaciones del Circuito Federal suspendió esa sentencia el 11 de junio de 2026 mientras se resuelve la apelación.
- Un segundo caso de la Section 301, pendiente. Una investigación de la USTR sobre exceso de capacidad estructural, abierta el 11 de marzo de 2026, incluye a México entre 16 economías. No había determinación al 11 de octubre de 2026. La ley permite 12 meses desde el inicio, lo que apunta al 11 de marzo de 2027.
USMCA
- Revisión. EE. UU. no aceptó renovar el USMCA en la revisión conjunta del 1 de julio de 2026. Sigue en vigor y pasa a revisiones conjuntas anuales (Art. 34.7). Los comentarios para la revisión de 2027 vencen el 12 de enero de 2027 a las 11:59 p.m. EST. Salvo que cada parte confirme una extensión, termina el 1 de julio de 2036; cualquier parte puede retirarse con seis meses de aviso (Art. 34.6).
- Negociaciones. Una declaración conjunta EE. UU.-México del 23 de julio de 2026 incluye seguridad económica, trabajo, agricultura, servicios de pagos electrónicos, acero y aluminio, y automóviles entre los temas en discusión. Al 11 de octubre de 2026 no se había publicado ningún acuerdo.
Medidas de México
- Decretos arancelarios. Un decreto publicado el 29 de diciembre de 2025 aumentó los aranceles de cerca de 1,460 fracciones arancelarias a partir del 1 de enero de 2026, en su mayoría a entre 25% y 35% y hasta 50%. Un segundo decreto, publicado el 23 de abril de 2026, agregó 185 fracciones a partir del 24 de abril de 2026. Ambos se dirigen a países sin tratado comercial con México; las mercancías originarias del USMCA conservan su tarifa preferencial.
- Ley aduanera. La reforma a la Ley Aduanera publicada el 19 de noviembre de 2025 entró en vigor el 1 de enero de 2026, con algunas disposiciones el 1 de febrero de 2026 y el 1 de abril de 2026. Los agentes aduanales ahora responden por la exactitud de los datos, la clasificación y los permisos del importador; los importadores deben conservar los comprobantes de transporte, seguro y pago de cada entrada.
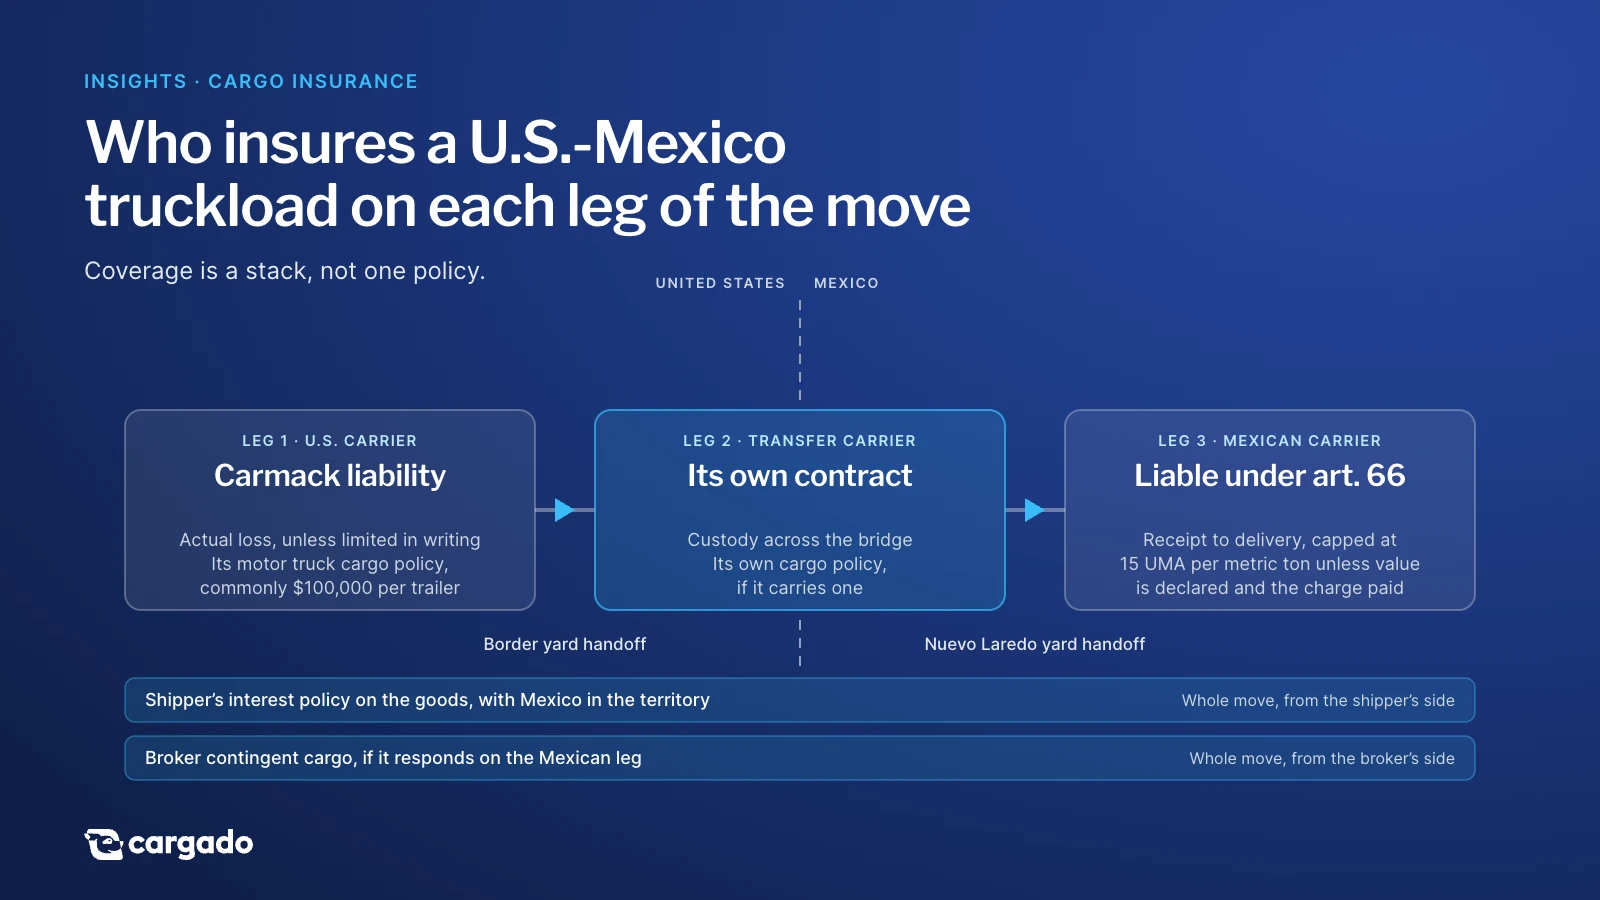
- Carta Porte. Mover mercancías dentro de México sin un CFDI con el complemento Carta Porte se presume contrabando. Cuando no se declara valor, las condiciones de la Carta de Porte de la SICT limitan la responsabilidad del transportista a 15 UMA por tonelada métrica, cerca de 1,760 pesos en 2026.
Fuente: Federal Register 91 FR 47318 (acción de la Section 301), 91 FR 34272 (determinación del 2 de junio de 2026), 91 FR 12886 (inicio de la investigación de exceso de capacidad), 91 FR 18201 (Proclamation 11021), 91 FR 34085 (Proclamation 11032), 90 FR 14705 (Proclamation 10908), 90 FR 48451 (Proclamation 10984), 90 FR 48127 (Proclamation 10976), 91 FR 9437 (EO 14389), 91 FR 9339 (Proclamation 11012), 91 FR 63379 (aviso de revisión del USMCA); HTSUS Revision 21, capítulo 99, notas de EE. UU. 16, 33, 37 y 52, partida 9903.05.55; In re Section 301 Forced Labor Cases, Consol. Ct. No. 26-03555 (CIT), expediente hasta ECF 61; Learning Resources, Inc. v. Trump, No. 24-1287 (U.S. 20 de febrero de 2026); CIT Slip Op. 26-123 (8 de octubre de 2026) y 26-47 (7 de mayo de 2026); página de remedios comerciales de la CBP (CAPE); USMCA Arts. 34.6 y 34.7; comunicados de la USTR del 1 de julio de 2026 y del 23 de julio de 2026.
Fuente, México: DOF 29 de diciembre de 2025, 23 de abril de 2026 y 19 de noviembre de 2025; Código Fiscal de la Federación Art. 103 XXII; Acuerdo de la Carta de Porte de la SICT, DOF 16 de diciembre de 2021, cl. DÉCIMA; decreto de la UMA, DOF 27 de enero de 2016, transitorio Tercero; INEGI UMA 2026. Consultado el 10 y el 11 de octubre de 2026.
Información general al 11 de octubre de 2026; no es asesoría legal, fiscal ni aduanera. Confirma la clasificación y el arancel con un agente aduanal con patente.
Cómo cambia lo que pagas según la calificación para el USMCA
El USMCA es una solicitud que se hace en cada entrada, no un estatus que tenga una empresa. El importador lo solicita al poner "S" o "S+" antes de la fracción arancelaria en el resumen de entrada (entry summary) (19 CFR 182.11). Al 11 de octubre de 2026, una entrada sin la solicitud paga el arancel normal y, salvo que el producto esté en una lista de exención, el arancel de 10% de la Section 301.
La exención de la Section 301 está redactada en torno a la entrada. La nota 52(h) del HTSUS cubre "cualquier producto de México que entre libre de arancel conforme al" USMCA, reportado en la partida 9903.05.94. Una mercancía que calificaría pero entra sin la solicitud queda fuera de esa exención.
Si una importación que califica se registró sin la solicitud de trato preferencial, el importador puede presentar una solicitud posterior a la importación dentro del plazo de un año (19 CFR 182.31). Para mercancías con arancel cero, como el tequila y la cerveza, confirma con tu agente aduanal la solicitud de trato USMCA y cómo se reporta.
Qué califica se define producto por producto. La carne y los productos frescos califican por un cambio de clasificación arancelaria desde cualquier otro capítulo. Muchas fracciones de maquinaria y equipo eléctrico permiten un cambio de clasificación arancelaria o una prueba de valor de contenido regional, a menudo del 60% por valor de transacción o del 50% por costo neto.
Las partes esenciales de vehículos de pasajeros y camiones ligeros requieren 75% por costo neto u 85% por valor de transacción.
La certificación no requiere un formato específico. La llena el exportador, el productor o el importador, en una factura o en cualquier otro documento, con los elementos mínimos de información; la regulación de la Oficina de Aduanas y Protección Fronteriza de EE. UU. (CBP) agrega la clasificación arancelaria y la regla de origen utilizada. Una certificación global cubre mercancías idénticas hasta por 12 meses, el importador debe tenerla en su poder al solicitar el trato preferencial y los registros se conservan cinco años.
Solicita el trato USMCA en cada importación que califique, no en todas las importaciones. La CBP verifica las solicitudes mediante cuestionarios o visitas a planta, y si se rechaza una solicitud, se debe pagar el arancel que se había dispensado.
Una certificación falsa, incluso por negligencia, está sujeta a sanciones conforme al 19 U.S.C. 1592; el importador que corrige de forma oportuna y voluntaria una solicitud incorrecta, presenta la declaración requerida y paga el arancel evita esas sanciones, salvo en casos de fraude (19 CFR 182.13, 182.124).
El informe de 2026 sobre autos de la Oficina del Representante Comercial de EE. UU. (USTR) señala que 230 de 961 verificaciones de la CBP a autopartes y vehículos usados bajo el USMCA resultaron no conformes, un índice de discrepancia del 24%.
Fuente: USMCA Capítulo 4 (Arts. 4.2, 4.5, 4.12), Anexo 4-B y su Apéndice Automotriz (Art. 3), Capítulo 5 (Arts. 5.2, 5.3, 5.8, 5.9); 19 CFR 182.11, 182.12, 182.13, 182.15, 182.31, 182.124; HTSUS Revision 21, capítulo 99, U.S. note 52(h), partida 9903.05.94; 19 U.S.C. 1592; CBP USMCA FAQ; USTR 2026 USMCA Autos Report to Congress (1 de julio de 2026). Consultado el 10 y el 11 de octubre de 2026.
El mapa de productos de la Sección 232
Los aranceles de la Sección 232 se aplican según la fracción arancelaria del producto, no según el tratado comercial. Al 11 de octubre de 2026, el USMCA los reduce o elimina solo donde la tabla lo indica; en los demás casos, una mercancía de México paga la tarifa de la Sección 232 además de su arancel normal.
Al 11 de octubre de 2026, una parte que paga el arancel de autopartes no paga también el arancel de metales (Orden Ejecutiva 14289), y una mercancía que aparece en dos listas de metales paga una sola vez.
| Grupo de productos | Tarifa al 11 de octubre de 2026 | Tratamiento bajo el T-MEC | Instrumento y partida del HTSUS | Próximo paso programado |
|---|---|---|---|---|
| Acero, aluminio y la mayoría de los artículos de cobre; ciertos artículos derivados del Anexo I-A | 50% del valor en aduana total; los artículos derivados listados con al menos 85% de acero fundido y vertido, o de aluminio fundido y colado, en EE. UU. pagan 10% (nota 16(e)) | Sin reducción | Proclamación 11021 (91 FR 18201), importaciones a partir del 6 de abril de 2026; 9903.82.02 | Ninguno programado |
| Artículos derivados de acero y aluminio y artículos de cobre del Anexo I-B | 25%. Fuera de los capítulos 72, 73, 74 y 76, solo si el metal representa al menos 15% del peso del artículo; 10% cuando al menos 85% del metal se fundió y vertió, o se fundió y coló, en EE. UU. (nota 16(e)) | Sin reducción | Proclamación 11021; 9903.82.09; nota 16(c) y 9903.82.03 | 14 grupos de productos más propuestos el 6 de agosto de 2026, entre ellos remolques, cables conductores y partes de motores hidráulicos; aún no es definitivo (91 FR 50756) |
| Maquinaria industrial fija y equipo de generación de energía; equipo agrícola y equipos de climatización (HVAC) residenciales | El arancel normal más la Sección 232 suman, en general, 15%; 10% con al menos 85% de metal de EE. UU.; solo el arancel normal si este es de 15% o más (nota 16(e), (f)) | La misma tarifa, califique o no (9903.82.10) | Proclamación 11021 cl. (5); Proclamación 11032; 9903.82.10, .11 | 25% a partir del 1 de enero de 2028 |
| Equipo industrial móvil: montacargas, maquinaria para movimiento de tierras, tractores no agrícolas, camiones grúa | 25% | Si califica para el T-MEC, 25% solo sobre el contenido no estadounidense, con un total no menor de 15% | Proclamación 11032 (91 FR 34085), a partir del 8 de junio de 2026; nota 16(j), 9903.82.20, .21 | Aviso de la BIS que define el contenido estadounidense, con publicación programada para el 14 de octubre de 2026; 25% sobre el valor total a partir del 1 de enero de 2028 |
| Acero y aluminio mexicanos que se suministran a fabricantes de automóviles y camiones pesados en EE. UU. (programa para productores) | Puede reducirse hasta no menos de 25% para cantidades limitadas | Solo metal que califica para el T-MEC, fundido y vertido, o fundido y colado, en México o Canadá | Proclamación 10984 cl. (13); procedimientos de la ITA 91 FR 21790; 9903.82.18 | La CBP no había emitido instrucciones de importación al 1 de octubre de 2026 |
| Vehículos de pasajeros y camiones ligeros | 25% desde el 3 de abril de 2025 | 25% solo sobre el contenido no estadounidense, una vez que el Departamento de Comercio apruebe la documentación de contenido estadounidense del importador | Proclamación 10908 (90 FR 14705); procedimientos de la ITA 91 FR 53602 | Ninguno programado |
| Autopartes de la lista de la nota 33 | 25% desde el 3 de mayo de 2025 | Exentas hasta que el Departamento de Comercio publique un proceso para gravar el contenido no estadounidense; ninguno al 11 de octubre de 2026. La guía de la CBP del 29 de octubre de 2025 (CSMS #66665333) eximió del arancel a los metales a las partes que califican bajo 9903.94.06; menciona partidas anteriores al 6 de abril de 2026, así que confírmalo con un agente aduanal | Proclamación 10908 cl. (4); nota 33; 9903.94.05, .06 | Sin fecha definida |
| Camiones medianos y pesados y sus partes; autobuses | Camiones y partes 25%, autobuses 10%, desde el 1 de noviembre de 2025 | Las partes de camión que califican están exentas hasta que se publique un proceso para el contenido no estadounidense; los camiones que califican pagan 25% sobre el contenido no estadounidense tras la aprobación; el T-MEC no tiene disposición para autobuses | Proclamación 10984 (90 FR 48451); 9903.74 | Sin fecha definida |
| Madera de coníferas en rollo y aserrada | 10% desde el 14 de octubre de 2025 | Sin beneficio | Proclamación 10976 (90 FR 48127); nota 37, 9903.76.01 | Ninguno programado |
| Productos de madera tapizados | 25% desde el 14 de octubre de 2025 | Sin beneficio | Proclamación 10976; 9903.76.02 | 30% a partir del 1 de enero de 2027, salvo para los países que lleguen a un acuerdo con EE. UU. (Proclamación 11000) |
| Gabinetes de cocina y muebles de baño, y sus partes | 25% desde el 14 de octubre de 2025 | Sin beneficio | Proclamación 10976; 9903.76.03 | 50% a partir del 1 de enero de 2027, con la misma excepción (Proclamación 11000) |
| Semiconductores cubiertos y algunos bienes que los contienen, incluidos servidores | 25% desde el 15 de enero de 2026; las excepciones incluyen el uso en centros de datos de EE. UU. | Sin beneficio | Proclamación 11002 (91 FR 2443); nota 39, 9903.79.01 | Ninguno programado |
| Medicamentos patentados | Hasta 100% desde el 31 de julio de 2026 o el 29 de septiembre de 2026, según la empresa; menor para empresas con planes aprobados o acuerdos de precios; los genéricos no están incluidos | Sin beneficio | Proclamación 11020 (91 FR 18183); 9903.04.60 a .66 | Revisión de genéricos del Departamento de Comercio prevista para el 2 de abril de 2027 |
| Drones, estaciones de acoplamiento y componentes críticos | 100% o 25% según el anexo, desde el 3 de septiembre de 2026 | Sin beneficio | Proclamación 11055 (91 FR 53699) | Componentes listados: 25% a partir del 9 de febrero de 2027 |
| Polisilicio, obleas, celdas y módulos solares | Ninguna todavía; precios mínimos de importación y un 15% adicional a partir del 4 de diciembre de 2026 | Sin beneficio | Proclamación 11052 (91 FR 51975) | Inicia el 4 de diciembre de 2026 |
Los aranceles de la Sección 301 y de la Sección 232 no se acumulan cuando la partida de la Sección 232 aparece en la nota 52(f), que abarca las partidas de metales, vehículos, partes, madera, semiconductores y productos farmacéuticos. Los drones no están en la nota 52(f), así que un dron que no se importe libre de arancel al amparo del T-MEC puede pagar ambos. Un producto derivado con menos de 15% de metal no paga la Sección 232, pero puede pagar el 10% salvo que se importe al amparo del T-MEC.
Tres investigaciones del Departamento de Comercio que podrían alcanzar productos mexicanos pasaron su fecha límite de informe sin una proclamación en el Federal Register al 11 de octubre de 2026: robótica y maquinaria industrial, turbinas eólicas, y equipo de protección y médico. Una medida relacionada va en sentido contrario: la salvaguarda de la Sección 201 sobre productos de cubiertas de cuarzo excluye los productos de México.
Fuente: Proclamaciones 11021 (91 FR 18201), 11032 (91 FR 34085), 10908 (90 FR 14705), 10984 (90 FR 48451), 10976 (90 FR 48127), 11000 (91 FR 1039), 11002 (91 FR 2443), 11020 (91 FR 18183), 11052 (91 FR 51975), 11055 (91 FR 53699), 11051 (91 FR 50645); Executive Order 14289 (90 FR 18907); ITA 91 FR 21790 y 91 FR 53602; BIS 91 FR 50756, 90 FR 46382, 90 FR 41380, 90 FR 46383 y FR Doc. 2026-20938 (inspección pública); HTSUS Revision 21, capítulo 99, notas de EE. UU. 16, 33, 37, 39 y 52; CBP CSMS #66665333 y #68855869. Consultado el 11 de octubre de 2026.
Casos antidumping y compensatorios por industria
Las cuotas antidumping y compensatorias se fijan por producto y por empresa, y se aplican además de la Sección 232 y la Sección 301 (nota 52(a) del HTSUS). Las tarifas siguientes son depósitos en efectivo para exportadores sin tarifa propia ("all others") a la fecha del aviso más reciente; cada revisión administrativa puede cambiarlas. Ambos países tienen casos abiertos, así que se incluyen las dos direcciones.
Órdenes y casos abiertos de EE. UU. sobre productos de México, al 11 de octubre de 2026
| Producto | Caso | Estado | Depósito en efectivo (tarifa para todos los demás) | Artículos |
|---|---|---|---|---|
| Tomate fresco | A-201-820 | Orden desde el 14 de julio de 2025, tras terminar el acuerdo de suspensión de 2019; primera revisión administrativa iniciada el 4 de septiembre de 2026 | 17.09% | 04 |
| Fresa fresca de invierno | A-201-869 | Determinación preliminar afirmativa el 21 de agosto de 2026; determinación final pendiente; audiencia de la ITC el 6 de enero de 2027 | 4.83% (preliminar) | 04 |
| Azúcar | A-201-845, C-201-846 | Acuerdos de suspensión mantenidos el 9 de septiembre de 2025 | Ninguno; los acuerdos fijan límites de exportación y precios de referencia | 02 |
| Acero resistente a la corrosión | A-201-863, C-201-864 | Órdenes desde el 19 de diciembre de 2025 | AD 4.32%, CVD 13.26% | 01, 05, 09, 10 |
| Varilla corrugada de acero para refuerzo de concreto | A-201-844 | Orden mantenida el 8 de abril de 2026 | 20.58% | 05, 10 |
| Alambrón de acero al carbono y aleado | A-201-830 | Orden mantenida el 24 de febrero de 2026 | 20.11% | 05 |
| Productos tubulares para la industria petrolera | A-201-856 | Orden; resultados preliminares de la revisión el 13 de mayo de 2026 | 44.93% | 05 |
| Tubería rectangular de pared delgada | A-201-836 | Orden mantenida el 19 de agosto de 2026 | 3.76% | 05, 10 |
| Tubería rectangular de pared gruesa | A-201-847 | Orden; resultados finales de la revisión el 3 de septiembre de 2026 | 4.91% | 05, 10 |
| Tubería estándar de acero | A-201-805 | Orden mantenida el 4 de enero de 2024 | No se indica | 05, 10 |
| Torón de acero para concreto presforzado | A-201-831 | Orden mantenida el 2 de junio de 2026 | No se indica | 05, 10 |
| Malla electrosoldada de acero estándar | A-201-853, C-201-854 | Órdenes desde 2021; revisión de vigencia, determinación afirmativa de la ITC el 23 de septiembre de 2026 | No se indica | 05, 10 |
| Barra de latón | A-201-858 | Orden desde el 13 de junio de 2024 | 6.51% | 05 |
| Tubería de cobre refinado sin costura | A-201-838 | Orden; resultados preliminares de la revisión el 21 de septiembre de 2026 | 26.03% | 05, 10 |
| Chasis y subensambles | A-201-865, C-201-866 | Órdenes desde el 18 de junio de 2026 | AD 0.00% tras la compensación por subsidios, CVD 76.91% | 01 |
| Remolques tipo caja y subensambles | A-201-867, C-201-868 | Investigación; aranceles preliminares vigentes, definitivos pendientes | AD 7.10%, CVD 1.91% (preliminar) | 01 |
| Colchones | A-201-859 | Orden desde el 10 de septiembre de 2024; investigación sobre componentes mexicanos ensamblados en EE. UU. abierta el 10 de febrero de 2026 | 37.59% | 10 |
| Acopladores para carros de ferrocarril de carga y sus partes | A-201-857 | Orden desde el 15 de noviembre de 2023 | 48.10% (tarifa de la orden) | 07 |
| Cilindros hidráulicos lineales | A-201-870, C-201-871 | Investigación abierta en septiembre de 2026 | Aún ninguno | 07 |
| Carros tanque de ferrocarril y sus partes | Aún sin asignar | Petición del 30 de septiembre de 2026; determinación preliminar de la ITC prevista para el 16 de noviembre de 2026 | Aún ninguno | 05, 06 |
| Hule estireno-butadieno en emulsión; lavadoras residenciales grandes; ladrillos de magnesia-carbono | A-201-848, A-201-842, A-201-837 | Órdenes vigentes; ladrillos de magnesia-carbono en revisión de vigencia | No se indica | 06 (hule), 05 (ladrillos) |
Resoluciones mexicanas y casos abiertos sobre mercancías de EE. UU., al 11 de octubre de 2026
| Producto | Estado | Arancel | Artículos |
|---|---|---|---|
| Tubería de acero al carbono con costura longitudinal recta (7305.11.02, 7305.12.91) | Prorrogada cinco años a partir del 28 de mayo de 2025 (DOF 25 de junio de 2026) | 6.77%, 4.04% o 25.43%, según el exportador | 05 |
| Perfiles huecos de aluminio (7604.21.01) | Resolución final DOF 4 de septiembre de 2026; también cubre las importaciones temporales IMMEX | US$1.72 por kilogramo | 05, 09 |
| PVC de suspensión (3904.10.03) | Arancel provisional a partir del 25 de marzo de 2026 por cuatro meses; resolución final pendiente al 11 de octubre de 2026 | US$0.6315 por kilogramo (provisional; plazo vencido) | 06 |
| Piernas y espaldillas de cerdo (0203.12.01, 0203.19.99, 0203.22.01, 0203.29.99) | Investigaciones antidumping y sobre subvenciones iniciadas DOF 15 de diciembre de 2025; sin resolución preliminar al 11 de octubre de 2026 | Ninguno todavía | 03 |
Nuestra búsqueda del 11 de octubre de 2026 en los avisos del Departamento de Comercio de EE. UU. (Commerce) y de la Comisión de Comercio Internacional de EE. UU. (ITC) publicados desde 2023 no encontró ninguna resolución ni caso abierto de EE. UU. sobre resinas, papel, transformadores, gabinetes, losetas, tequila, mezcal, cerveza, carne ni lácteos mexicanos.
Fuente: Federal Register, avisos de la ITA y de la ITC: 90 FR 33363, 91 FR 56836, 91 FR 54297, 91 FR 57652, 90 FR 45182, 90 FR 45189, 90 FR 59494, 90 FR 59488, 91 FR 18817, 91 FR 25859, 91 FR 10071, 91 FR 27014, 91 FR 56121, 91 FR 56634, 89 FR 1877, 91 FR 33689, 91 FR 60414, 89 FR 50263, 91 FR 59763, 91 FR 36806, 91 FR 36800, FR Docs. 2026-11348 y 2026-15764, 89 FR 73357, 91 FR 5904, 88 FR 78308, FR Docs. 2026-18706 y 2026-18707, 91 FR 63308; HTSUS, capítulo 99, nota de EE. UU. 52(a). Resoluciones del DOF del 25 de junio de 2026, 4 de septiembre de 2026, 24 de marzo de 2026, 15 de diciembre de 2025 y 27 de junio de 2025. Consultadas el 10 y el 11 de octubre de 2026.
Del lado mexicano de la frontera
Los decretos arancelarios de México de 2026 suben los aranceles a las importaciones de países que no tienen un tratado comercial con México. El decreto del 29 de diciembre de 2025 abarca autopartes, acero, textiles, papel y llantas; el decreto del 23 de abril de 2026 agrega resinas, metales, maquinaria, vehículos y sus partes, y muebles, sin fecha de término establecida. Las mercancías originarias del T-MEC conservan su tarifa preferencial. Un decreto del 25 de septiembre de 2026 extiende hasta el 31 de diciembre de 2030 las tarifas de importación reducidas de la región fronteriza norte.
IMMEX permite que un exportador registrado importe temporalmente materias primas, partes y empaques hasta por 18 meses, y cajas de tráiler y contenedores hasta por dos años. Las importaciones temporales sí pagan las cuotas antidumping aplicables (Ley Aduanera Art. 108). Desde el 1 de enero de 2026, una empresa tiene 60 días naturales a partir de la notificación de la cancelación de su programa para nacionalizar o retornar las mercancías.
En 2026, la Secretaría de Economía publicó listas de programas IMMEX cancelados por no presentar el reporte anual. Los programas sectoriales PROSEC atienden a productores registrados, y el decreto del 23 de abril de 2026 agregó fracciones de acero con tarifas exentas a sus sectores eléctrico, electrónico y automotriz.
La reforma a la ley aduanera le da más peso a la documentación. Los agentes aduanales y las agencias aduanales responden por la exactitud de los datos del pedimento, la clasificación arancelaria y por que el importador cuente con los permisos requeridos (Art. 54). Por cada pedimento, el importador debe conservar las facturas, las transferencias de pago, los costos de transporte y de seguro y los contratos que lo respaldan (Art. 59).
Algunas mercancías también requieren un registro. Las importaciones de acero necesitan un aviso automático de importación respaldado por un certificado de molino o de calidad de una acería incluida en el catálogo de VUCEM, conforme a criterios modificados el 12 de febrero de 2026. Los exportadores de tequila y mezcal deben estar inscritos en el padrón de exportadores sectorial del SAT (RGCE 2026, Anexo 10).
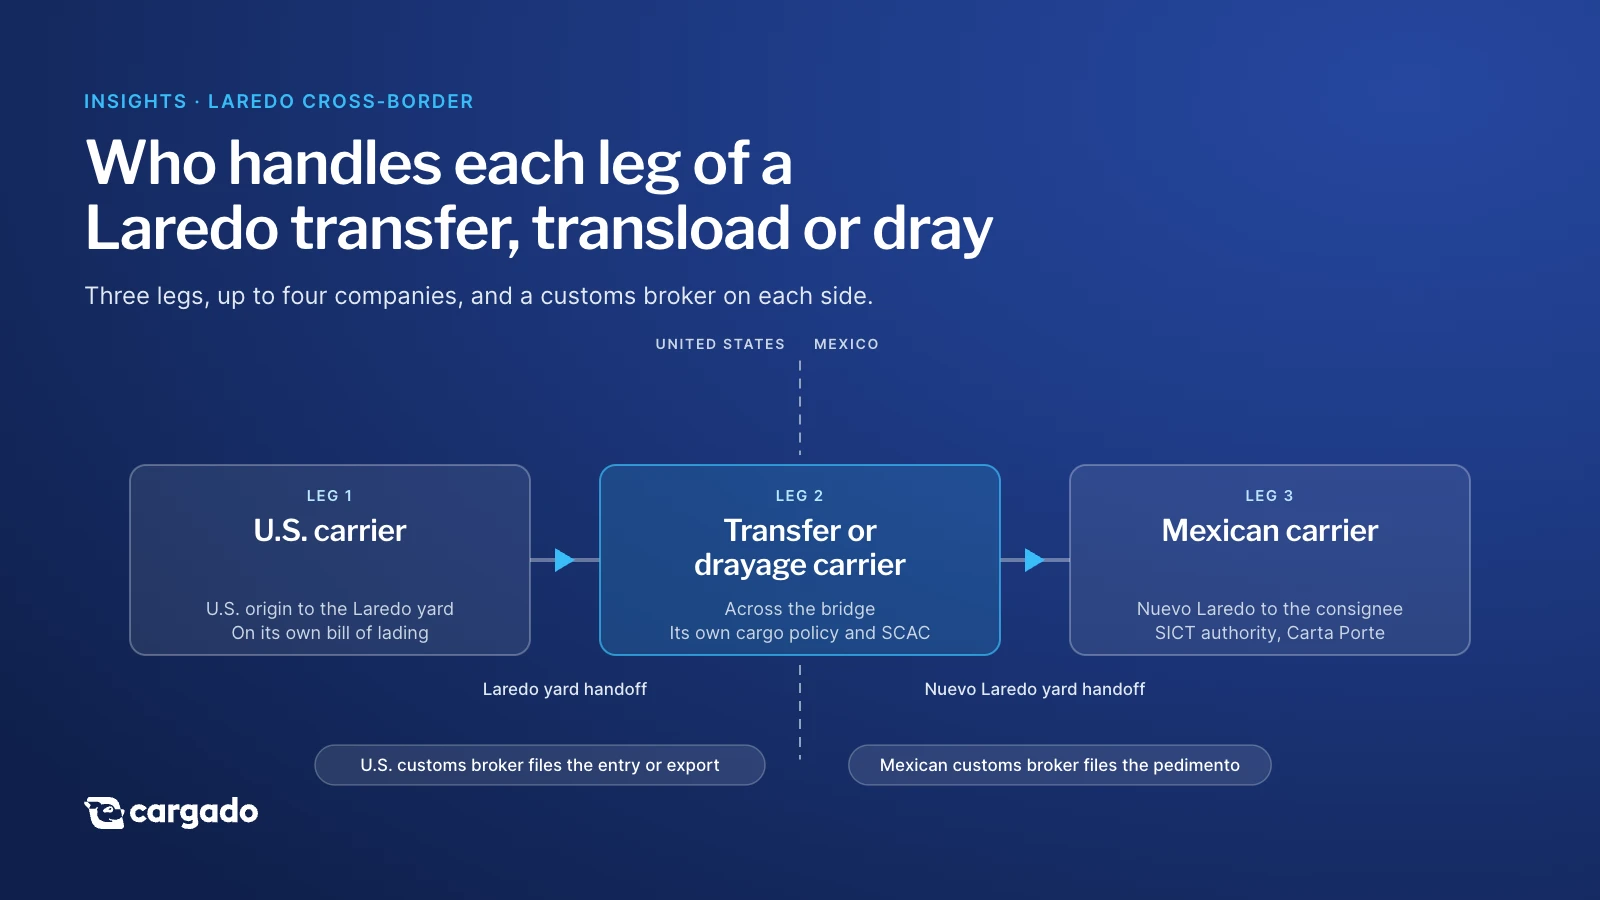
Trasladar mercancías dentro de México sin un CFDI con el complemento Carta Porte se presume contrabando (Código Fiscal de la Federación Art. 103 XXII). La guía del SAT indica emitirlo antes de que las mercancías se presenten al mecanismo de selección aduanera.
Cuando no se declara un valor, las condiciones de la Carta de Porte de la SICT limitan la responsabilidad del transportista a 15 UMA por tonelada métrica, alrededor de 1,760 pesos en 2026. La UMA es la unidad indexada que la ley mexicana usa en lugar del salario mínimo, y el INEGI la actualiza cada febrero, así que la cifra en pesos cambia con ella.
Fuente: decretos del DOF del 29 de diciembre de 2025 (codigo 5777376), 23 de abril de 2026 (codigo 5785818) y 25 de septiembre de 2026 (Edición Vespertina); Ley Aduanera reformada DOF 19 de noviembre de 2025, Arts. 54, 59, 106 y 108; Acuerdo de la SE DOF 12 de febrero de 2026 (aviso de importación de acero); aviso de cancelación IMMEX de la SE firmado el 14 de septiembre de 2026; RGCE 2026 Anexo 10, DOF 14 de enero de 2026; Código Fiscal de la Federación Art. 103 XXII; preguntas frecuentes del SAT sobre Carta Porte; Acuerdo de la Carta de Porte de la SICT, DOF 16 de diciembre de 2021, cl. DÉCIMA; decreto de la UMA DOF 27 de enero de 2016, transitorio Tercero; INEGI UMA 2026. Consultadas el 10 y el 11 de octubre de 2026.
Lo que viene en el calendario
Fechas hasta 2027 que pueden cambiar lo que paga o lo que requiere una importación transfronteriza. Las fechas firmes vienen impresas en el instrumento. Las fechas calculadas resultan de una operación aritmética a partir de una ley o un aviso y pueden moverse.
| Fecha | Qué pasa | Instrumento | Firme o calculada |
|---|---|---|---|
| 14 de octubre de 2026 | Está programada la publicación del aviso de la BIS que define el contenido estadounidense para la regla del T-MEC sobre equipo móvil | FR Doc. 2026-20938 (inspección pública) | Programada |
| 16 de octubre de 2026 | Vence el plazo para presentar escritos complementarios en el caso de la Sección 301; el fallo puede emitirse en cualquier momento después | CIT Consol. Ct. No. 26-03555 | Firme |
| 21 de octubre de 2026 | Conferencia del personal de la ITC sobre carros tanque de ferrocarril procedentes de México | 91 FR 63308 | Firme |
| 23 de octubre de 2026 | Comienza la prueba del manifiesto electrónico de exportación para mercancía transportada en camión con dirección sur; dura unos dos años, con hasta nueve participantes | 91 FR 60383 | Firme |
| Aprox. 12 de noviembre de 2026 | Determinación preliminar del Departamento de Comercio sobre aranceles compensatorios, cilindros hidráulicos lineales | FR Doc. 2026-18707 | Calculada, prorrogable |
| 16 de noviembre de 2026 | Determinación preliminar de la ITC, carros tanque de ferrocarril | 91 FR 63308 | Firme |
| Aprox. 30 de noviembre de 2026 | Plazos de la Orden Ejecutiva 14411 para las normas y el registro de importadores de registro (importer of record) | 91 FR 35125 | Calculada |
| 1 de diciembre de 2026 | Vence el plazo para enviar comentarios sobre la propuesta de la CBP de recabar los documentos de exportación presentados ante la autoridad aduanera extranjera | 91 FR 56408 | Firme |
| 4 de diciembre de 2026 | Entran en vigor los precios mínimos de importación del polisilicio y el arancel de 15% | Proclamación 11052 | Firme |
| 7 de diciembre de 2026 | Vence el plazo para enviar comentarios sobre la propuesta de regla de la CBP para importaciones informales de $2,500 o menos | 91 FR 64532 | Firme |
| Aprox. 17 de diciembre de 2026 | Determinaciones finales del Departamento de Comercio, remolques tipo caja procedentes de México | 135 días después del 4 de agosto de 2026; FR Doc. 2026-16787 | Calculada; los avisos no coinciden |
| 1 de enero de 2027 | Los productos de madera tapizados pasan a 30%, y los gabinetes de cocina y tocadores de baño, a 50%, salvo para países con un acuerdo | Proclamación 11000 | Firme |
| Aprox. 3 de enero de 2027 | Determinación final del Departamento de Comercio, fresas frescas de invierno | 135 días después del 21 de agosto de 2026 | Calculada |
| 6 de enero de 2027 | Audiencia de la ITC, fresas frescas de invierno | 91 FR 57652 | Firme |
| 12 de enero de 2027 | Revisión del T-MEC de 2027: vence el plazo para comentarios por escrito y solicitudes para comparecer, 11:59 p. m. EST | 91 FR 63379 | Firme |
| Aprox. 26 de enero de 2027 | Determinación preliminar antidumping del Departamento de Comercio, cilindros hidráulicos lineales | FR Doc. 2026-18706 | Calculada, prorrogable |
| Febrero de 2027 | Entra en vigor el nuevo valor de la UMA, lo que cambia el tope de responsabilidad de la Carta Porte en pesos | Actualización anual del INEGI (el valor de 2026 entró en vigor el 1 de febrero de 2026) | Patrón anual |
| 9 de febrero de 2027 | Los componentes de drones incluidos en la lista pasan a 25% | Proclamación 11055 | Firme |
| 11 de marzo de 2027 | Plazo legal para la determinación del USTR en la investigación de la Sección 301 sobre exceso de capacidad | 19 U.S.C. 2414(a)(2)(B); 91 FR 12886 | Calculada |
| Aprox. 2 de abril de 2027 | Resultados preliminares de la primera revisión administrativa de la orden sobre el tomate | 19 U.S.C. 1675(a)(3)(A) | Calculada, prorrogable |
| 2 de abril de 2027 | El Departamento de Comercio informa si los medicamentos genéricos requieren medidas bajo la Sección 232 | Proclamación 11020 | Firme |
| 1 de julio de 2027 | La exención de minimis termina por ley (ya está suspendida) | Public Law 119-21, sec. 70531, según se cita en 91 FR 37789 | Firme |
| 1 de julio de 2027 | El acero que cuenta para la prueba de compras de 70% del T-MEC de un fabricante de vehículos debe producirse en la región, desde la fundición hasta el recubrimiento | Apéndice Automotriz del T-MEC, art. 6, nota 74; 19 CFR Part 182, App. A | Firme |
| A más tardar el 1 de julio de 2027 | Termina el escalonamiento alternativo del T-MEC para camiones pesados | Apéndice Automotriz del T-MEC, art. 8 | Calculada |
| 2027, aún sin publicar | Reunión anual de revisión conjunta del T-MEC y audiencia pública del USTR | 91 FR 63379 | Sin fecha |
| 31 de diciembre de 2027 | Último día de la categoría de 15% de la Sección 232 y de la regla de contenido del T-MEC para equipo móvil | Proclamaciones 11021 y 11032 | Firme |
| 1 de enero de 2028 | Ambas categorías pasan a la tarifa de 25% | Proclamación 11021, cl. (7); Proclamación 11032, cl. (3) | Firme |
Fuente: CIT Consol. Ct. No. 26-03555, ECF 57; Federal Register 91 FR 63308, 91 FR 60383, 91 FR 35125, 91 FR 56408, 91 FR 64532, 91 FR 57652, 91 FR 63379, 91 FR 37789, 91 FR 12886; FR Docs. 2026-20938 (public inspection), 2026-18706, 2026-18707, 2026-16787; Proclamations 11052, 11000, 11055, 11020, 11021 cl. (5) y (7), 11032 cl. (2) y (3); 19 U.S.C. 2414(a)(2)(B) y 1675(a)(3)(A); USMCA Automotive Appendix Arts. 6 (fn. 74) y 8; 19 CFR Part 182, App. A, sec. 17(5); boletín UMA 2026 del INEGI. Las fechas calculadas se obtienen aritméticamente a partir de esos instrumentos. Consultado el 11 de octubre de 2026.
Reglas comerciales por industria
Cada artículo por industria aplica estas reglas a un tipo de carga y remite a esta página para consultar el detalle con fechas.
| Industria | Artículo (título provisional) | Slug propuesto | Reglas que debes revisar primero |
|---|---|---|---|
| Autopartes | Cuánto cuesta mover autopartes a través de la frontera con México | /insights/automotive-parts-mexico-us | La Section 232 de autopartes y la exención para partes del T-MEC; casos de chasises y remolques de caja seca |
| Alimentos y bebidas empacados | Cómo mover alimentos y bebidas empacados entre México y EE. UU. | /insights/packaged-food-beverage-cross-border | La Section 301 y las fracciones de alimentos de la nota 52(b); acuerdos sobre el azúcar |
| Tequila y mezcal | Embarques de tequila y mezcal, del certificado del CRT al reembolso del impuesto especial | /insights/tequila-mezcal-mexico-to-us | La nota 52(h) sobre fracciones con arancel cero; el padrón de exportadores sectorial de México |
| Congelados, lácteos y cárnicos | Cómo mover congelados, lácteos y cárnicos en refrigerado a través de la frontera entre EE. UU. y México | /insights/frozen-dairy-meat-cross-border | Las fracciones de carne de res de la nota 52(b); la investigación de México sobre la carne de cerdo |
| Frutas y verduras frescas | Cómo enviar frutas y verduras frescas de México a EE. UU. en refrigerado | /insights/fresh-produce-mexico-us-reefer | La orden sobre el jitomate; la investigación sobre la fresa; las fracciones de frutas y verduras de la nota 52(b) |
| Acero y metales | ¿Por qué ahora se mueve más acero hacia el sur, a México, que hacia el norte? | /insights/steel-metals-mexico-us | La Section 232 de metales al 50%; casos de acero en EE. UU. y en México |
| Plásticos y resinas | Resina hacia el sur, piezas de plástico hacia el norte | /insights/plastics-resin-mexico-us | El caso de PVC de México; las fracciones de resina del decreto del 23 de abril de 2026 |
| Maquinaria industrial | Cómo mover maquinaria industrial a través de la frontera entre México y EE. UU. | /insights/industrial-machinery-mexico-us | Las categorías de la Section 232 del 15% y de equipo móvil; el caso de los cilindros hidráulicos |
| Papel y empaques | El empaque es la carga que se mueve junto con la carga de todos los demás | /insights/paper-packaging-mexico-us | La Section 301 sobre el papel; las fracciones de papel de México |
| Equipo para centros de datos y equipo eléctrico | Cómo enviar equipo para centros de datos y equipo eléctrico de México a EE. UU. | /insights/data-center-equipment-mexico-us | Los transformadores bajo la Section 232 de metales; los servidores en la nota 52(b) |
| Materiales de construcción y muebles | Muebles y materiales de construcción desde México, más allá de la tarifa del transportista | /insights/building-materials-furniture-mexico-us | El aumento escalonado de la Section 232 de madera el 1 de enero de 2027; la orden sobre colchones |
Cómo leer esta página
"Actualizado al" indica la fecha en que revisamos por última vez cada punto en su fuente primaria: el Federal Register, la tabla de aranceles de EE. UU., los mensajes comerciales de la Oficina de Aduanas y Protección Fronteriza de EE. UU. (CBP), el Diario Oficial de México y los comunicados de la Oficina del Representante Comercial de EE. UU. (USTR). Lo que se haya publicado después de esa fecha no está reflejado. Las fechas marcadas como calculadas provienen del plazo que fija una ley, no de un aviso, y pueden cambiar.
Revisamos la página cada mes y un día antes de que se publique cualquiera de los artículos por industria, y en cada revisión consultamos los expedientes abiertos en tribunales y dependencias.
Cargado es un marketplace de carga, no un agente aduanal. El arancel de una importación determinada depende de su clasificación, su origen, su contenido de metal y su fecha de importación, lo cual confirma un agente aduanal con licencia en EE. UU. y, en México, un agente aduanal.
Cuando un cambio arancelario mueve tus embarques
Cargado no es un agente aduanal, así que no determinamos aranceles. Cuando un cambio arancelario lleva tus embarques a una nueva ruta o al sentido contrario, envíanos esas rutas. Te mostraremos en qué nivel están las ofertas de los transportistas en cada ruta donde tenemos ofertas, y en qué rutas tenemos pocos datos.
Habla con nosotros → /contact?ref=trade-rules
Links relacionados
- Tarifas de mercado para tus embarques de México y Canadá
- Cómo evaluar a un transportista mexicano
- Cómo funcionan los puntajes de confianza de tarifas
- Los 11 artículos por industria: la tabla "Reglas comerciales por industria" de arriba